大手消費者金融の審査に断られ、次の借入先を探しているのではないでしょうか。 中小消費者金融は大手と審査の見方が違い、現在の収入や返済状況など個別の事情を聞いてもらえる可能性があります。
ただし、焦って何社も同時に申し込むと、次の審査でさらに不利になるおそれがあります。 この記事では、大手に断られた方が安全に次の1社を選び、申し込むまでの手順を解説します。
大手に断られた人は、この順番で進めてください
- 今申し込んでよい状態かを確認する:5つの質問によるフローチャート
- おすすめの中小消費者金融は3社。申込は1社ずつ行い、結果を見てから次へ
- 断られるのが3回続いたら申込をストップ。いったん信用情報を確認する
| 会社名 | 申込の目安 | 職場への電話 (在籍確認) | 振込のタイミング | 貸金業登録 |
|---|---|---|---|---|
| フクホー | 20歳~65歳の定期収入ある方 | あり | 最短即日 | 大阪府知事(07)第12736号 |
| ダイレクトワン | 20歳~74歳の安定収入ある方 (主婦・パート・学生・アルバイト可) | 原則なし (必要な場合は事前相談あり) | 最短即日 | 東海財務局長(15)第00027号 |
| セントラル | 20歳以上の定期収入と返済能力がある方 | 相談可 | 最短即日 | 四国財務局長(10)第00083号 |
申込先を選ぶ前に、まずは今申し込んでよい状態かを確認してください。 次の5つの質問と借入10秒診断ですぐチェックできます。
「審査なし」「誰でも融資」をうたう業者は違法な闇金です。どこにも申し込めない場合の相談先は、記事の後半で紹介しています。

今、中小消費者金融に申し込んで大丈夫か?5つの質問でチェック
借入先を探す前に、今申し込んでも問題ない状態かを確認する必要があります。短期間に何社も申込みを重ねると、審査で不利になる可能性があるためです。
5つの質問でチェックする
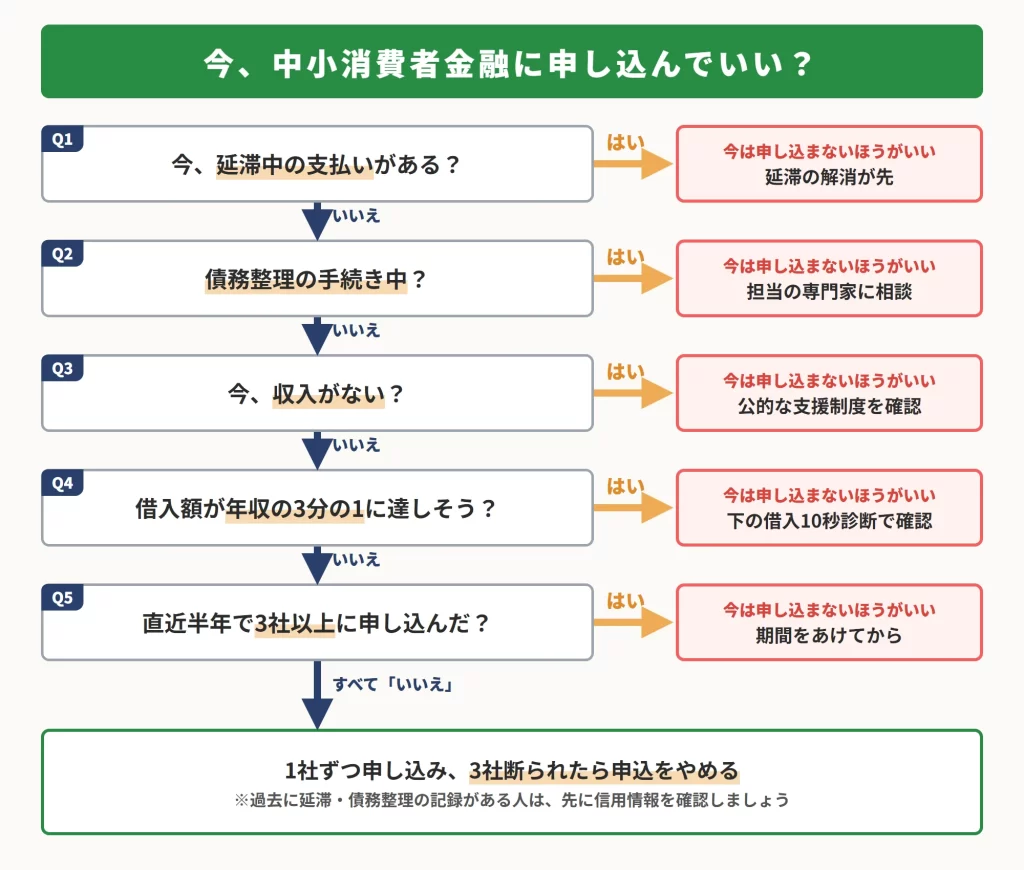
文字でフローチャートを確認する
| 質問 | 「はい」の場合に先にやること |
|---|---|
| Q1:今、延滞中の支払いがある? | 延滞を解消することが先決です。解消するまでは申込みを控えてください。 |
| Q2:債務整理の手続き中? | 担当の専門家(弁護士や司法書士)に相談してください(本記事の後半で解説)。 |
| Q3:今、収入がない? | 貸金業者への申込みではなく、公的な支援制度を確認してください(本記事の後半で解説)。 |
| Q4:借入額が年収の3分の1に達しそう? | 下の借入10秒診断で、総量規制の上限までの残りを確認してください。 |
| Q5:直近半年で3社以上に申し込んだ? | 申込みを控えて期間をあけてください。 |
質問がすべて「いいえ」だった場合は、1社ずつ申込みを行い、結果が出てから次の会社を検討してください。連続して3社に断られた段階で、それ以上の申込みは一度ストップします。
信用情報機関には申込みの記録が一定期間残るため、短期間の申込み件数が多いと審査で不利になるおそれがあります。過去に延滞や債務整理の履歴がある方は、申し込む前にご自身の信用情報を確認してください(本記事の後半で解説)。
借入10秒診断:総量規制の上限まであといくらか
※銀行からの借入れや、住宅ローンなど一部の貸付けは総量規制の対象外のため、計算に含めません(出典:金融庁「貸金業法のキホン」)。
※表示される金額は、借入できるかどうかの判定ではありません。あくまで総量規制の基準(年収の3分の1)に照らし合わせた金額です。実際に借入できるか・いくら借りられるかは、各社の審査で決まります。
貸金業法による総量規制では、貸金業者からの借入残高の合計が年収の3分の1までに制限されています。銀行からの借入れや住宅ローンなど一部の貸付けは対象外です(出典:金融庁「貸金業法のキホン」)。
使い方は以下のとおりです。
- 年収:手取りではなく、税込みの年収を入力します。
- 現在の借入額:消費者金融の借入残高や、クレジットカードのキャッシング利用残高の合計を入力します。
診断結果の金額は、総量規制の基準に照らした目安です。実際の借入の可否や契約金額は、各社の審査によって決定されます。
今申し込んでも問題ない状態であることを確認したら、申込前の準備と各社の比較へ進んでください。
【比較表あり】中小消費者金融26社の「融資スピード」「金利」「借入限度額」「バレにくさ」一覧
数多くある正規の中小消費者金融の中から26社を厳選し、「融資スピード」や「在籍確認の有無」など、気になる項目を一覧にまとめました。
自身の希望と照らし合わせて、比較検討してみてください。
| 業者名 | 全国対応 | 金利(実質年率) | 借入限度額 | 融資スピード | Web完結 | 電話による在籍確認 | 郵送物 | 無利息期間 |
|---|---|---|---|---|---|---|---|---|
| フクホー | 7.3%~20.0% | 5万円~200万円 | 最短即日 | あり | あり | なし | ||
| ダイレクトワン | 4.9%~18.0% | 1万円~300万円 | 最短即日 | 原則なし | カードあり | 55日間 | ||
| セントラル | 4.8%~18.0% | 1万円~300万円 | 最短即日 | 相談可 | カードあり | 30日間 | ||
| いつも | 4.8%~20.0% | 1万円~500万円 | 最短30分 | 原則なし | 原則なし | 60日間 | ||
| ベルーナノーティス | 4.5%~18.0% | 1万円~300万円 | 最短24時間以内 | あり | 相談可 | 14日間 | ||
| フタバ | 14.959%~19.945% | 1万円~50万円 | 最短即日 | あり | あり | 30日間 | ||
| アムザ | 15.0%~20.0% | 5万円~100万円 | 最短即日 | 原則なし | 原則なし | なし | ||
| アロー | 14.95%~19.94% | ~200万円 | 最短即日 | 公式に記載なし | アプリ申込でなし | なし | ||
| スカイオフィス | 15.0%~20.0% | 1万円~50万円 | 最短即日 | あり | あり | なし | ||
| AZ | 7.0%~18.0% | 1万円~200万円 | 最短即日 | 原則なし | 相談可 | なし | ||
| エイワ | 17.9507%~19.9436% | 1万円~50万円 | 最短即日 | あり | あり | なし | ||
| プランネル | 4.5%~18.0% | 10万円~300万円 | 最短2日 | あり | スマホ完結でなし | なし | ||
| ライオンズリース | 15.0%~20.0% | 1万円~300万円 | 最短即日 | 原則あり | あり | なし | ||
| アイアム | 18.00% | ~50万円 | 最短即日 | 可能性あり | 相談可 | なし | ||
| ハローハッピー | 6.5%~17.8% | 1万円~500万円 | 最短即日 | 可能性あり | あり (カード等) | なし | ||
| リンクス | 7.0%~20.0% | 5万円~100万円 | 最短即日 | 原則なし | なし | なし | ||
| ティー・アンド・エス | 15.0%~20.0% | ~100万円 | 最短即日 | あり (増額時等) | 電子契約でなし | なし | ||
| キャネット | 12.0%~20.0% | 1万円~500万円 | 最短即日 | あり | 原則なし | なし | ||
| アクア | 7.0%~19.94% | ~300万円 | 最短即日 | 原則あり | 原則なし | なし | ||
| エクセル | 12.0%~20.0% | 1万円~50万円 | 最短即日(審査) | あり | 相談可 | なし | ||
| スペース | 5.0%~18.0% | ~500万円 | 最短即日 | 原則あり | 原則あり | なし | ||
| もみじファイナンス | 15.0%~20.0% | ~50万円 | 1ヶ月ほど | 原則あり | 原則あり | なし | ||
| ファースト | 12.0%~20.0% | ~500万円 | 最短即日 | 原則あり | あり | なし | ||
| アルコシステム | 15.0%~20.0% | ~50万円 | 最短即日 | 原則あり | なし | なし | ||
| プログレス | 15.0%~20.0% | ~50万円 | 最短即日 | あり | 相談可 | なし | ||
| スピリッツ | 関西限定 | 15.0%~20.0% | 5万円~50万円 | 最短即日 | 相談可 | なし | なし |
中小消費者金融のおすすめを8社紹介
ここでは、40社以上ある中小消費者金融の中からおすすめの会社を8社ピックアップしましたので、詳しく紹介します。
申し込む際は1社ずつ行ってください。断られるのが3回続いたらいったん申込をストップしてください。続けて申し込むほど、次の審査で不利になるおそれがあります。(詳しくは「申込のルール」へ)
フクホー|来店不要、全国どこからでも自宅で申込める
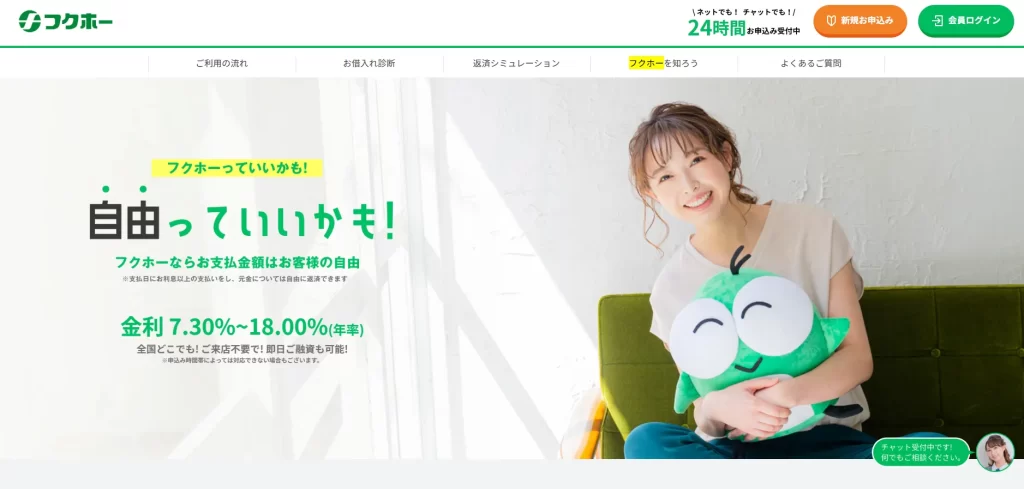
フクホー株式会社が運営する、創業50年以上の消費者金融です。 来店不要で全国からの申込に対応しています。
| 項目 | 内容 |
|---|---|
| 申込の条件 | 20歳以上65歳以下、安定した収入と返済能力を有する方。 |
| 利用不可な方 | 自営業主・会社役員・現在仕事をしていない方 他社の返済が延滞中の方 過去の借入れを放置している方 |
| 職場への電話 | あり(契約手続き時のみ) ※申込時点では自宅・勤務先へ電話なし |
| 入金のタイミング | 最短即日融資も可能 (申込み時間帯によっては対応できない場合あり、審査結果は申込みの時間帯により翌日以降になる場合あり)。申込は24時間受付、営業時間は平日9:00〜18:00、指定口座へ振込。 |
| 限度額 | 5万円〜200万円 |
| 金利 | 年7.30%〜20.00% (5万円以上10万円未満は年7.30%〜20.00%、10万円以上100万円未満は年7.30%〜18.00%、100万円以上200万円以下は年7.30%〜15.00%) |
| 無利息期間 | ー |
| 安全性 | 大阪府知事(07)第12736号 日本貸金業協会会員 第001391号 |
「フクホー」は、1970年の創業から50年以上に渡って金融サービスを提供してきた老舗の中小消費者金融です。
借入可能額は5万円~となっていて少額で借り入れできるため、返済可能な範囲で利用することができます。
- おすすめの人:来店せずに自宅から申し込みたい人
- メリット:申込時点での職場連絡はなく要望を確認後に電話を実施
- デメリット:自営業主や会社役員および無職の方は申込不可
ダイレクトワン|在籍確認は原則書類で、職場への電話を避けやすい
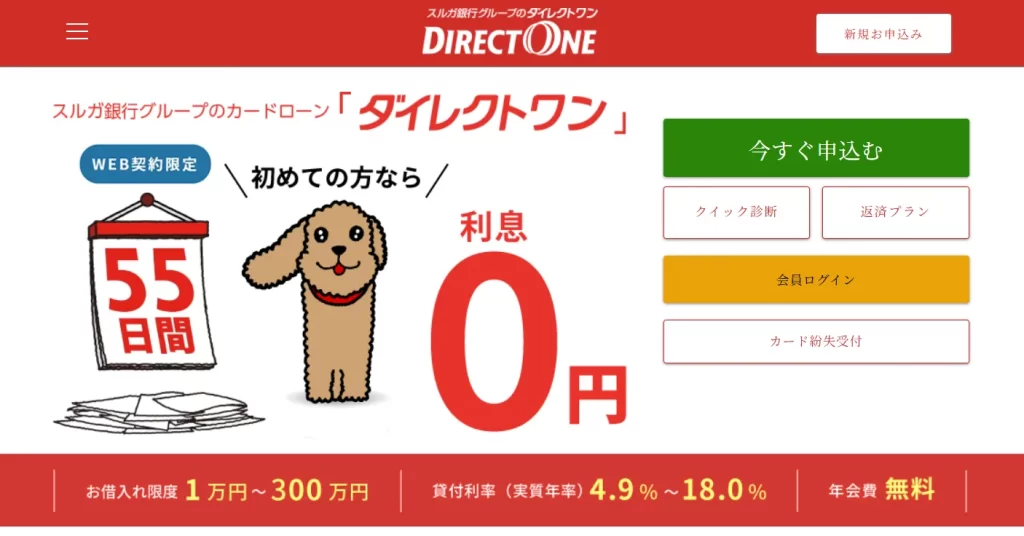
ダイレクトワンはスルガ銀行の連結子会社が運営する消費者金融です。Web・電話・店頭窓口から全国の申込を受け付けています。
| 項目 | 内容 |
|---|---|
| 申込の条件 | 20歳〜74歳、安定した収入がある方 (主婦・パート・学生・アルバイトも安定収入あれば申込可能) |
| 利用不可な方 | 公式に記載なし |
| 職場への電話 | 原則なし ※原則、電話での在籍確認は行わず、申告内容・書類で確認(電話が必要な場合は事前に本人の同意を得る) |
| 入金のタイミング | 店頭窓口申込で最短当日融資、最短30分でカード発行 ※申込時間帯等により不可の場合あり。審査時間の公式記載なし、店頭・電話窓口は平日営業 |
| 限度額 | 1万円〜300万円 |
| 金利 | 年4.9%〜18.0% |
| 無利息期間 | 55日間 ※初めての方のみ |
| 安全性 | 東海財務局長(15)第00027号 日本貸金業協会会員 第003633号 |
勤務先への電話連絡は原則として実施されず、申告内容や書類による在籍確認が行われます。
スルガ銀行の連結子会社が運営しており、店頭窓口を利用すれば最短30分でカード発行を受けられます。
- おすすめの人:職場への電話をできるだけ避けたい人
- メリット:在籍確認は原則として職場への電話連絡なしで書類確認
- デメリット:「最短当日」は店頭窓口で申し込む場合の記載
セントラル|土日も自動契約機で即日融資、週末の出費に対応
株式会社セントラルが運営する中小消費者金融です。インターネット、自動契約機、来店、郵送などでの申込に対応しています。
| 項目 | 内容 |
|---|---|
| 申込の条件 | 20歳以上、定期的な収入と返済能力を有する方でセントラルの基準を満たす方 |
| 利用不可な方 | 公式に記載なし |
| 職場への電話 | あり ※申込者と話したうえで方法を確認 |
| 入金のタイミング | 平日14時までの申込で即日振込可能、自動契約機は土日祝9:00〜18:00で即日融資に対応 ※振込は金融機関の営業時間により翌営業日になる場合あり。審査時間の公式記載なし |
| 限度額 | 1万円〜300万円 |
| 金利 | 年4.80%〜18.00% ※契約限度額100万円〜300万円:年4.80%〜15.00% |
| 無利息期間 | 30日間 ※初めての方のみ |
| 安全性 | 四国財務局長(10)第00083号 日本貸金業協会会員 第001473号 |
平日14時までのWeb申込で即日振込に対応するほか、土日祝も自動契約機で即日融資を利用できます。
在籍確認は基本的に電話で行われますが、事前に申込者と方法を確認したうえで進められます。
- おすすめの人:土日祝に借りる必要がある人
- メリット:はじめての利用なら初回契約日の翌日から30日間無利息
- デメリット:Web申込による即日振込は平日14時までの制限あり
いつも|職場への電話・郵送物は原則なしで、周りに知られにくい
株式会社いつもが運営する消費者金融です。1993年に設立され、全国からの申込を受け付けています。
| 項目 | 内容 |
|---|---|
| 申込の条件 | 20歳以上65歳以下で安定した収入と返済能力を有する方(全国対応) |
| 利用不可な方 | 公式に記載なし |
| 職場への電話 | 原則なし ※原則、お勤め先の確認を電話で行わない(審査結果により電話確認が必要な場合も、本人の同意を得ずに実施しない) |
| 入金のタイミング | 最短30分で融資可能 今すぐ利用の場合は専用ナビダイヤルへ ※18時以降の申し込みは翌営業日の連絡になる |
| 限度額 | 1万円〜500万円 |
| 金利 | 年4.80%〜20.00% |
| 無利息期間 | 最大60日間 (初めて契約する方、60万円以上の契約、無担保フリーローンが条件。当社判断で対象外の場合あり) |
| 安全性 | 高知県知事(5)第01519号 日本貸金業協会会員 第005847号 |
職場への電話確認は原則行われず、必要な場合でも本人の同意なしに実施されないため周囲に知られにくい環境です。
急ぎの場合は専用ナビダイヤルへ連絡すれば対応してもらうことも可能です。
- おすすめの人:職場や家族に知られたくない人
- メリット:審査および融資が最短30分で対応
- デメリット:60日間無利息の適用には60万円以上の初回契約などが必要
ベルーナノーティス|80歳まで申込めて、60代・70代も対象
株式会社ベルーナのグループ会社である株式会社サンステージが運営する消費者金融です。20歳から80歳までの申込に対応しています。
| 項目 | 内容 |
|---|---|
| 申込の条件 | 20歳〜80歳(収入要件は公式に記載なし) |
| 利用不可な方 | 公式に記載なし |
| 職場への電話 | あり ※基本的に勤務先へ電話(会社名ではなく担当者個人名で連絡、不安がある場合は相談可) |
| 入金のタイミング | 審査最短30分 ※24時間以内の融資が可能 |
| 限度額 | 1万円〜300万円 |
| 金利 | 年4.5%〜18.0% ※100万円以上:年15.0%以下 |
| 無利息期間 | 14日間 (初回借入、および完済後3ヶ月経過後の再借入も対象) |
| 安全性 | 埼玉県知事(4)第03865号 日本貸金業協会会員 第005746号 |
申込対象が80歳までと幅広く設定されており、60代・70代でも申込可能です。
職場への在籍確認は担当者の個人名で行われ、不安がある場合は事前に電話相談を受け付けています。
- おすすめの人:60代・70代で申込先を探している人
- メリット:在籍確認は個人名で連絡され不安な場合は事前に相談可能
- デメリット:平日17時以降や土日祝の申込みは審査回答が翌平日
フタバ|初回30日間無利息で、短期なら利息を抑えられる
フタバ株式会社が運営する消費者金融です。20歳から73歳以下で安定した収入がある方の申込に対応しています。
| 項目 | 内容 |
|---|---|
| 申込の条件 | 20歳以上73歳以下で安定した収入と返済能力を有する方(アルバイト・パート・派遣社員は安定収入が条件) |
| 利用不可な方 | ー |
| 職場への電話 | あり ※自宅および勤務先へ担当者個人名で連絡する場合あり |
| 入金のタイミング | 最短即日 ※平日16時までの審査完了の場合 |
| 限度額 | 1万円〜50万円 |
| 金利 | 1万円〜10万円未満:年14.959%〜19.945% 10万円〜50万円:年14.959%〜17.950% |
| 無利息期間 | 30日間(はじめての利用者) |
| 安全性 | 東京都知事(5)第31502号 日本貸金業協会会員 第000034号 |
はじめて契約する方には30日間の無利息期間が適用され、短期の借入であれば利息負担を抑えられます。
自宅や勤務先へ連絡する場合は、担当者の個人名で連絡されると公式に記載されています。
- おすすめの人:少額を短い期間だけ借りたい人
- メリット:自宅や勤務先への連絡は担当者の個人名で行われる
- デメリット:借入限度額は50万円まで
アムザ|ネット申込なら在籍確認・郵送物なしで知られにくい
株式会社アムザが運営する消費者金融です。会社員や自営業など幅広い雇用形態に対応し、全国から申込を受け付けています。
| 項目 | 内容 |
|---|---|
| 申込の条件 | 会社員・自営業・公務員・派遣・年金・パート・アルバイト等を受付(全国対応、申込年齢は公式に記載なし) |
| 利用不可な方 | 公式に記載なし |
| 職場への電話 | なし(ネット申込の場合) ※無断で自宅・勤務先へ確認しない。 |
| 入金のタイミング | 即日融資の記載あり ※最短時間は公式に記載なし。 |
| 限度額 | 5万円〜100万円 |
| 金利 | 年15.0%〜20.0% |
| 無利息期間 | 公式に記載なし |
| 安全性 | 福岡県知事(3)第08682号 日本貸金業協会会員 第006007号 |
ネット申込を選択すると職場への在籍確認が行われず、無断で自宅や勤務先に電話が入らない仕組みです。
公式サイトには即日融資の記載があり、全国どこからでもWebで手続きが完結します。
- おすすめの人:在籍確認や郵送物を避けたい人
- メリット:無断での電話確認がなく周囲に知られずに手続きが進む
- デメリット:土日祝は営業しておらず審査や融資の最短時間は公式記載なし
アロー|アプリならスマホで完結、郵送物も原則なし
株式会社アローが運営する消費者金融です。22歳から70歳で本人収入がある方を対象に、全国からの申込を受け付けています。
| 項目 | 内容 |
|---|---|
| 申込の条件 | 22歳〜70歳で本人収入がある方(全国対応・海外不可) |
| 利用不可な方 | 21歳以下・71歳以上の方 |
| 職場への電話 | 公式に記載なし |
| 入金のタイミング | 最短即日 ※審査は最短45分で完了 |
| 限度額 | 200万円まで |
| 金利 | 年14.95%~19.94% |
| 無利息期間 | 公式に記載なし |
| 安全性 | 愛知県知事(6)第04195号 日本貸金業協会会員 第005786号 |
専用アプリから申し込むことで、郵送物なしでスマホから手続きを完結させることができます。
審査時間は最短45分と明記されており、必要書類の確認後に口座へ振り込まれます。
- おすすめの人:スマホだけで手続きを済ませたい人
- メリット:審査結果の回答まで最短45分と公表
- デメリット:在籍確認の具体的な実施方法は公式に記載がない
【注意】闇金や個人融資は利用しないで!安全な業者は2ステップでわかる
追い詰められた状況で、「審査なし」「誰でもOK」といった甘い言葉を見ると、つい心が揺らいでしまうかもしれません。
しかし、それらはほぼ100%、違法な闇金の罠であり、応募してはなりません。
ここでは、闇金の被害に遭うリスクをほぼゼロにできる2つのステップを紹介します。
- 金融庁の公式サイトで「貸金業登録番号」を検索する
- 日本貸金業協会の「協会員検索」で加盟状況を確認する
後半では、闇金の典型的な手法についても解説しているので、こちらもぜひ目を通してみてください。
金融庁の公式サイトで「貸金業登録番号」を検索する
法律を守って営業している貸金業者は、必ず国(財務局)か都道府県に登録しています。「貸金業登録番号」という許可証がその証明書にあたります。お金を借りる前に確認しておきましょう。
貸金業登録番号は、は「〇〇財務局長(番号)第〇〇〇〇号」または「 〇〇知事(番号)第〇〇〇〇号」といった形式になっています。
参考:中国財務局
 アミーゴメディア編集部 川上
例えば、学生ローンのアミーゴでは「東京都知事(6) 第31342号」という番号を取得しています。
なお、貸金業登録番号は、金融庁の「登録貸金業者情報検索サービス」にて調べられ、検索も特に難しくありません。
登録貸金業者情報検索サービスの利用方法は、以下のとおりです。
「登録貸金業者情報検索サービス」にアクセス
まず、「登録貸金業者情報検索サービス」へアクセスしましょう。
アクセスすると、金融業者の情報を入力するページが表示されます。
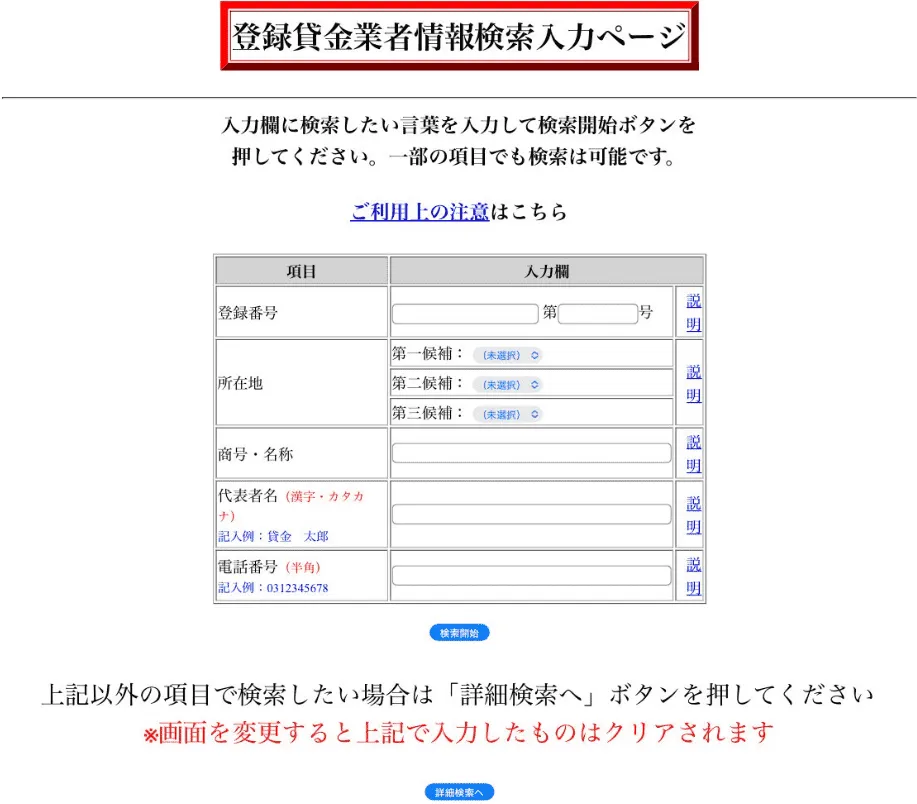
調べたい業者の「商号・名称」or「電話番号」を入力
入力欄へ、調べたい金融業者の情報を記載しましょう。
複数の項目がありますが、基本的に「商号・名称」もしくは「電話番号」の入力だけで問題ありません。
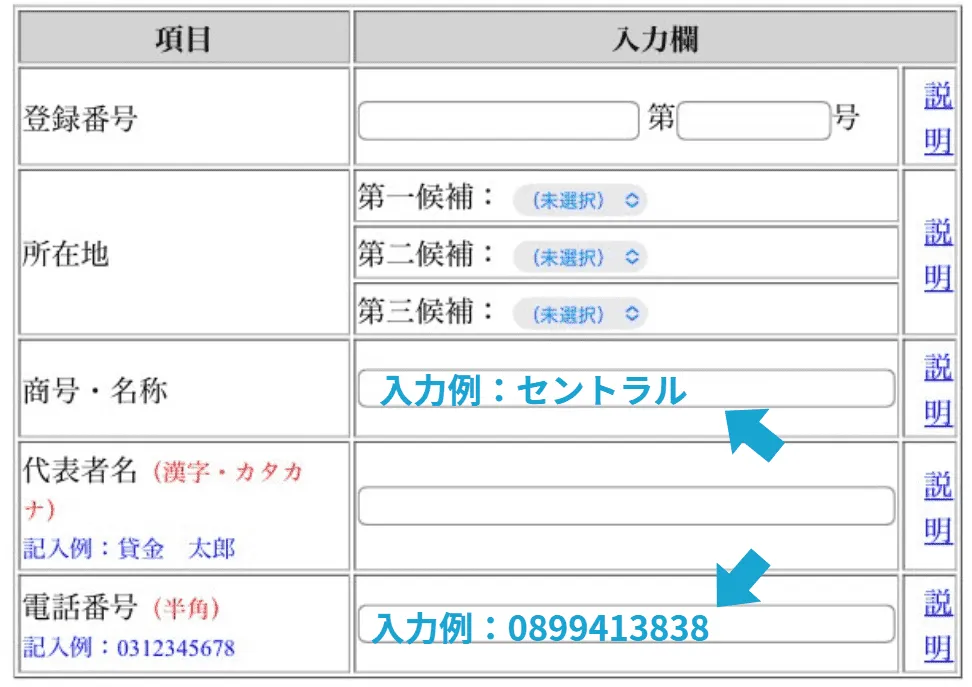
電話番号入力の際、ハイフンは不要です。
入力を終えたら、「検索開始」ボタンをタップしましょう。
検索結果に調べたい業者が表示されるか確認
検索結果に今回調べたい業者が表示されれば、正規の登録業者であると確認できます。

この一手間をかけるだけで、闇金の99%は排除できます。
もし、検索結果に何も表示されなければ、違法な闇金の可能性が極めて高いと考えられるため、絶対に連絡を取らないでください。
日本貸金業協会の「協会員検索」で加盟状況を確認する
より高い信頼性を求めるなら、検討している消費者金融が「日本貸金業協会」に加盟しているかどうかも確認しましょう。
加入業者は厳しいルールを遵守しなければならず、闇金業者ではまず加盟できません。ここに加盟していれば、より安心して利用できる業者であると判断できます。
ちなみに日本貸金業協会とは、貸金業界の自主規制機関です。業界の健全な発展と利用者保護を目的とし、貸付ルールの策定や、業者への指導監督などを行っています。
アミーゴメディア編集部 川上ちなみに学生ローンのアミーゴは「日本貸金業協会会員 第005698号」で登録されています。
日本貸金業協会の加盟状況は、以下の方法で調べられます。
日本貸金業協会の「協会員検索」ページにアクセス
まず、日本貸金業協会の「協会員検索」ページにアクセスしましょう。
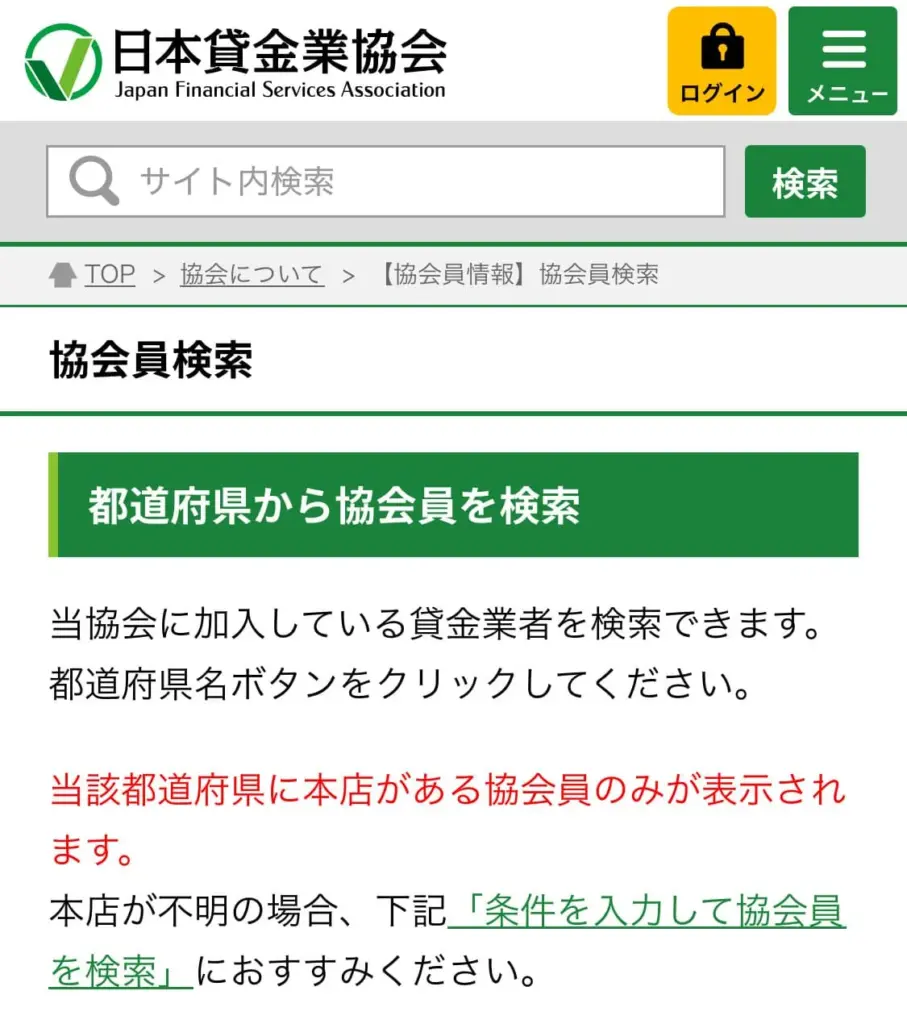
下にスクロールし、「条件を入力して協会員を検索」まで移動します。
「登録番号」と「商号・名称」を入力して検索
「条件を入力して協会員を検索」までスクロールしたら、検索したい事業者の情報を入力しましょう。
複数の入力項目がありますが、「貸金業登録番号」と「商号・名称」を入力するだけで基本的にOKです。

入力を終えたら、「検索する」をタップしましょう。
検索結果に業者が表示されるかチェック
表示された検索結果に、該当の金融業者が表示されているかチェックしてみましょう。
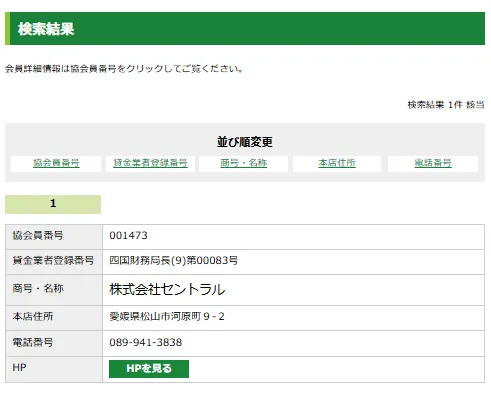
日本貸金業協会の加盟は必須ではないものの、より安心して利用できる業者だと判断できる重要な要素です。
複数の消費者金融で迷っている場合は、加盟している業者を優先的に検討することをおすすめします。
金融庁の登録は安全な業者の『必須条件』、貸金業協会の加盟はより安心な業者を選ぶための『加点要素』と考えると良いでしょう。
要注意!「審査なし」「ブラックOK」は闇金の典型的な罠
インターネットでブラックでも借りられる消費者金融情報を検索すると、以下のような魅力的に見える言葉が目に入ります。
- 審査一切なし!即日融資!
- どんな状況でも誰でも融資!
- ブラック歓迎!信用情報機関の照会無し
- 激甘・極甘審査ファイナンス!
これらはすべて、違法な闇金が使う典型的な誘い文句です。絶対に手を出さないでください。
参考:違法な金融業者にご注意!(金融庁)
正規の貸金業者は、貸金業法という法律に基づき、申込者の返済能力を調査する「審査」を必ず行わなければなりません。
審査をしないということは、法律を無視している証拠であり、法外な金利や悪質な取り立てが待っているだけです。
また、SNSなどで見かける「#お金貸します」といった個人融資の誘いも非常に危険です。
個人を装った闇金業者であるケースがほとんどで、一度関わると個人情報を悪用され、深刻なトラブルに巻き込まれる可能性があります。
参考:SNS・掲示板でよくある「絶対借りれる個人融資は危険」
加えて、「後払い現金化」といったサービスも、実質的には高金利の貸付と同じであり、手数料の名目で法外な金額を請求されるケースが後を絶ちません。
目先の現金に飛びつかず、必ず国に登録された正規の貸金業者を利用してください。
申し込みから出金までの5つのステップ!必要書類と注意点を解説
ここでは、実際に中小消費者金融に申し込む際の具体的な流れを、5つのステップに分けて解説します。
- 借入を申し込む前に編集部作成の2つのチェックリストで準備しよう
- 公式サイトから情報を入力して申し込む
- 本人確認書類などを提出する
- 審査・在籍確認
- 契約内容を確認し、同意する
- ついに借入!指定口座への振込が基本
今回は、Web完結でプライバシーへの配慮も手厚い「ティー・アンド・エス」を例に進めていきます。
後半では、「どのくらい借りられるのか」を考える時に注意したい、総量規制についても解説しています。
借入を申し込む前に編集部作成の2つのチェックリストで準備しよう
中小消費者金融の独自審査を有利に進めるためには、事前の準備が非常に重要です。
そこで、申し込み前に確認すべき2つのチェックリストを編集部で用意しました。
実際に申し込む時も近くに置いておくと審査をスムーズに進められますよ。。
申し込みで慌てないように、以下の書類を事前に手元に揃えておきましょう。
- 本人確認書類(いずれか1?2点)
- 運転免許証 or 運転経歴証明書
- マイナンバーカード
- 住民票の写し(発行から3ヶ月以内)
- 収入証明書類(いずれか1~2点)
- 源泉徴収票(直近のもの)
- 給与明細書(直近2~3ヶ月分)
- 納税証明書
- 事業の実態がわかる書類(自営業・フリーランスの場合)
- 進行中の業務委託契約書
- 直近の請求書と入金が確認できる通帳のコピー
- 確定申告書
- 決算報告書
これらの書類を提出する際、書類を画像にしてオンライン上で送付させる中小消費者金融が多いです。
そのため、この時にスマートフォンで撮影し、画像データとして保存しておくとスムーズです。
独自審査へ向けて準備!自分の状況を整理する質問リスト
中小消費者金融の審査では、なぜお金が必要で、どう返済していくのかを、自身の言葉で正確に伝える必要があります。
以下の質問に事前に答える形で、頭の中を整理しておきましょう。
自分の状況を整理する質問リスト
- 収入の詳細…現在の収入源は何か?雇用形態は?勤続年数は?
- 回答例…フリーランスのWebデザイナーとして3年間活動。主要取引先3社から安定的に月25~40万円の収入があります。
- 資金使途… なぜ、何のために、いくら必要なのか?
- 例:PCが故障し、新しい制作機材購入費として急遽30万円が必要です。
- 返済計画… 毎月の収入から、どのようにして、月々いくら返済していくのか?
- 回答例…現在の月収は平均して25万円です。経費と生活費を差し引いても、毎月3万円ずつの返済は確実に可能です。
- 家計収支…月々の固定費(家賃、光熱費、保険等)はいくらか?
- 回答例…家賃8万円、光熱費2万円、保険料1.5万円など、固定費は月13万円程度です。
- 過去の状況と現在の改善…過去に延滞経験はあるか?
- 回答例…2年前に一度、取引先の入金遅れでクレジットカードの引き落としが遅れてしまいました。それ以降は、入金サイクルを見直し、家計管理アプリで徹底管理しているため、遅延はありません。
正直に、誠実に伝えることが、審査を通過しやすくするコツとも言えますね。
公式サイトから情報を入力して申し込む
準備が整ったら、気になる金融業者の公式サイトにアクセスし、申込を行いましょう。
ティー・アンド・エスの場合は、「初めてのお客様お申込はこちら」を押します。
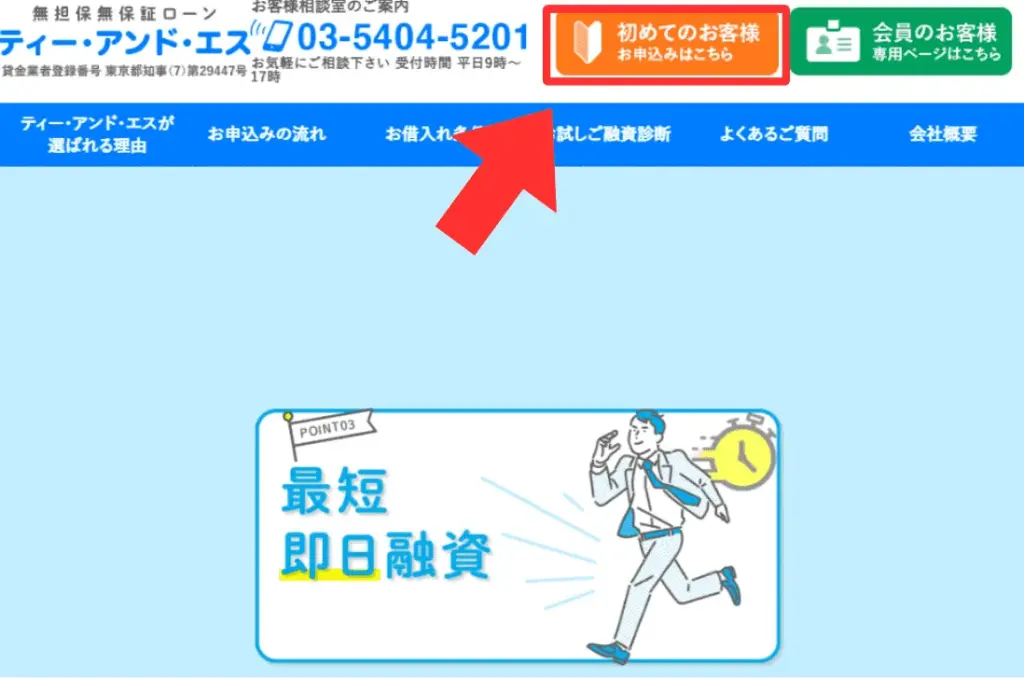
なお、多くの中小消費者金融業者は、Webからの申し込みなら24時間365日いつでも可能となっているため、都合の良いときにいつでも申請してOKです。
申込ボタンを押したら、申込用の個人情報入力ページが表示されるので、名前や住所、年収など、項目をすべて埋めましょう。
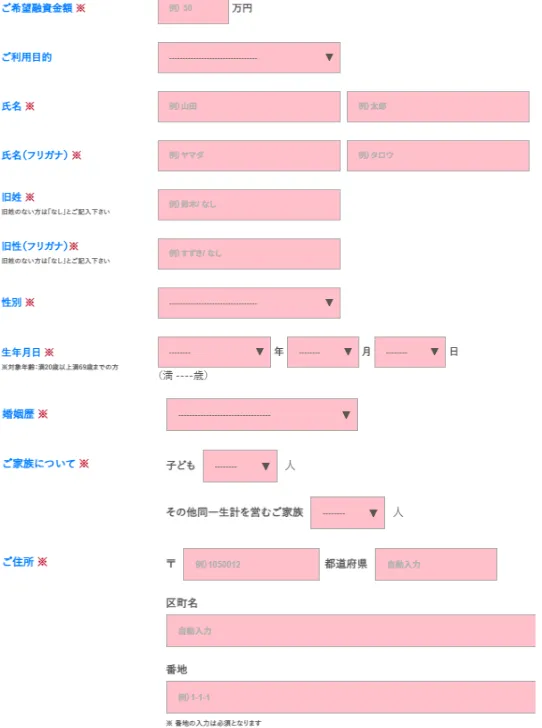
入力を終えたら、同意事項の内容をチェックし、「同意して申し込む」を押しましょう。
申込内容に問題が無かったら、ティー・アンド・エスの場合は「二次受付フォーム」がメールで送られてきます。
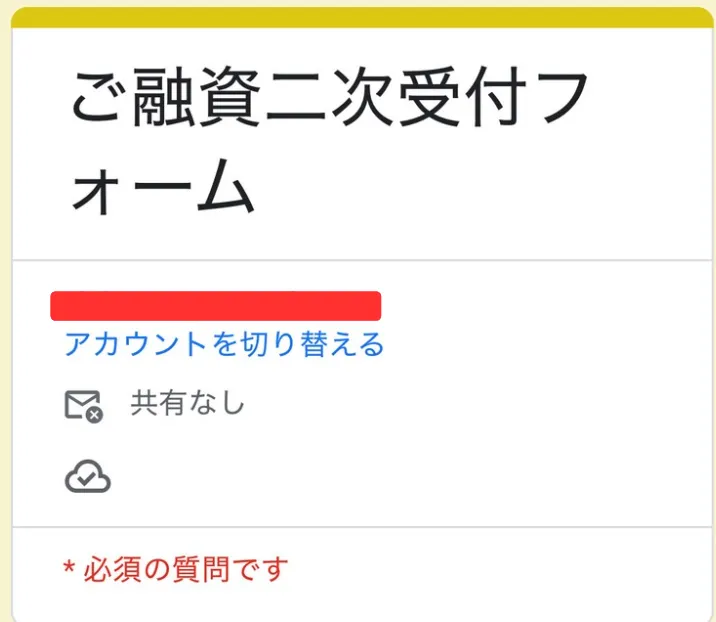
提出可能な書類の有無などについて問われるため、必要事項を入力しましょう。
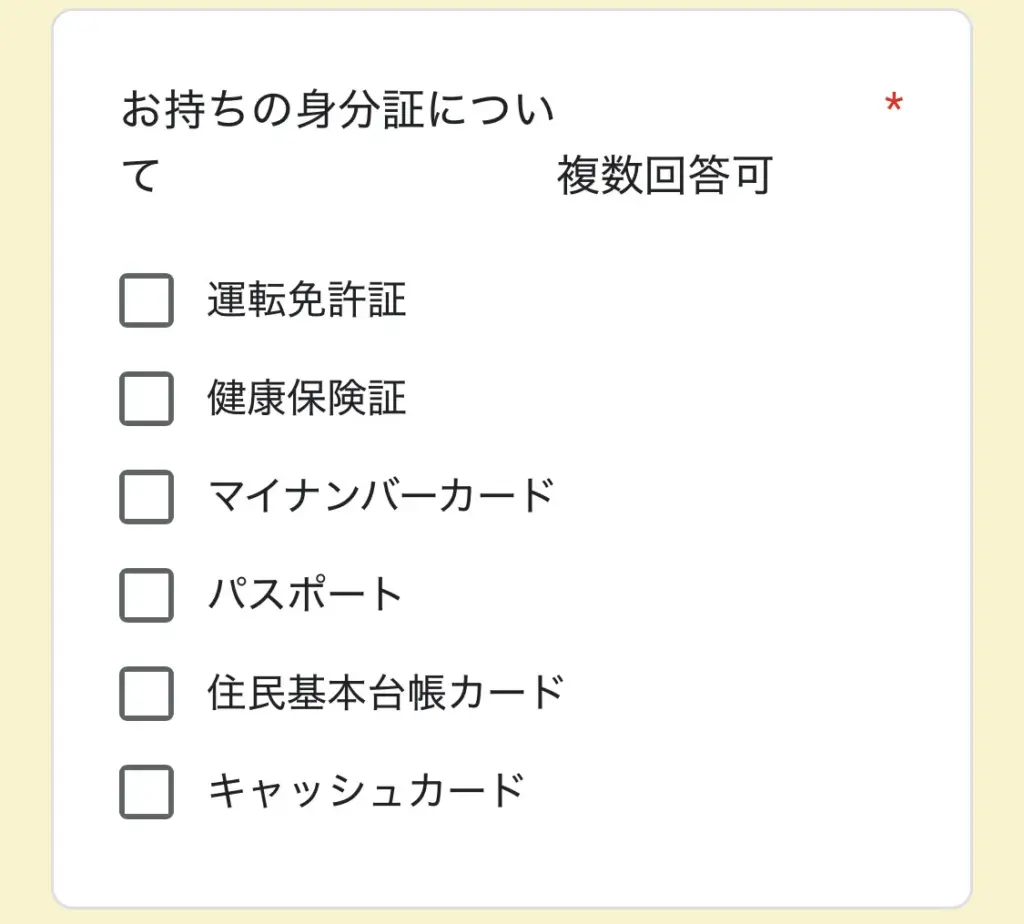
入力を終えたら、「送信」を押します。
本人確認書類などを提出する
申込情報の入力後、本人確認書類や収入証明書類などを提出します。
ティー・アンド・エスで求められる書類は、主に以下です。
前述の通り、多くの中小消費者金融では、スマートフォンのカメラで撮影した画像をアップロードする形式が主流で、郵送手続きが不要の業者が多くなっています。
| 必要書類 | 提出可能な書類 |
|---|---|
| 身分証明書類 | 運転免許証マイナンバーカード住民基本台帳カードパスポートなど |
| 年収証明書類 | 源泉徴収票給与明細書確定申告書など |
審査・在籍確認
提出された情報と書類、信用情報機関の情報を基に、審査が行われます。
この段階で、申込内容について確認の電話がかかってくることがあります。誠実に対応しましょう。
基本的に電話確認の際は、プライバシーに最大限配慮されるため安心してください。
担当者の個人名で電話があり、「〇〇(担当者名)と申しますが、△△(申込者の名前)さんはいらっしゃいますか?」といった形で、消費者金融からの電話とは分からないように行われます。
参考:フタバ株式会社
会社への電話連絡を避けたい場合は相談を
どうしても電話連絡を避けたい事情がある場合は、申し込み後の確認電話の際に、正直にその旨を相談してみましょう。
申し込む会社によっては、代替案を検討してくれる可能性があります。
たとえば、 社会保険証、社員証、直近の給与明細書や業務委託契約書の提出によって、在籍確認とみなされる場合があります。
「フリーランスとして常駐先で仕事をしており、私用の電話が取り次がれにくい状況です。社会保険証や直近の請求書などで在籍を証明することは可能でしょうか?」
といったように正直に相談すれば、多くの正規業者は柔軟に対応を検討してくれるはずです。
契約内容を確認し、同意する
審査に通過すると、契約内容の確認に進みます。メールなどで送られてくる契約書(電子契約書)をよく読み、以下の重要項目を必ず確認してください。
- 借入額(契約極度額)
- 金利(実質年率)
- 毎月の返済額
- 返済日
- 遅延損害金
内容に納得できたら、Web上で同意の手続きを行います。
ついに借入!指定口座への振込が基本
契約手続きが完了すると、指定した銀行口座に融資金が振り込まれます。
ティー・アンド・エスの場合は、審査完了後、最短即日に振り込んでくれます。
すぐにでもお金が必要な状態にあるなら、「いつも」や「ティー・アンド・エス」「アルコシステム」など、融資スピードに定評のある中小消費者金融に相談すると良いでしょう。
事前に知っておこう!年収の3分の1を超える借入はできない「総量規制」とは
消費者金融からの借入を検討する上で、把握しておきたい法律のルールが「総量規制(そうりょうきせい)」です。
総量規制は、「貸金業者からの借入合計額が、年収の3分の1までに制限される」という、貸金業法で定められたルールです。
例えば、自身の年収が300万円の場合、消費者金融A社・B社・クレジットカードC社のキャッシング枠を合わせて、原則、合計100万円までしか借りられないということです。
ただし、総量規制には例外となるケースもあります。ここで、多くの方が誤解しやすいポイントをQ&A形式で補足します。
なぜ大手で落ちたのに可能性がある?中小消費者金融の独自審査の仕組みとは
中小消費者金融は大手と比べて、審査の「基準」や「見ているポイント」が根本的に違うため、大手に落ちてた人でも可能性があると言えます。
ここでは、大手と中小消費者金融の審査基準の仕組みや違いがどのようにあるのかわかりやすく解説していきます。
大手の審査は「減点法」の自動スコアリング
大手消費者金融や銀行のカードローン審査の多くは、コンピュータによる「自動スコアリングシステム」で行われています。
スコアリングシステムとは、申込者の年収、勤務形態、過去の信用情報などを項目ごとに点数化し、合計点が一定の基準に満たない場合は、機械的に審査落ちとする仕組み。いわば「減点法」の審査です。
膨大な数の申し込みを迅速かつ公平に処理できるメリットがありますが、数値化しにくい個別の事情を汲み取れないという弱点もあります。
たとえば、入院をしていたなどの突発的な事情で支払いが遅れた場合でも、スコアリングシステムでは一律に減点対象となります。
客観的に見れば十分な信用力を持つ人でも、スコアリングを重視する大手金融だと、審査を通過できない場合があるのです。
中小の審査は「加点法」の対話型・個別判断
多くの中小消費者金融では、自動スコアに頼り切るのではなく、担当者が申込者一人ひとりの状況を見て総合的に判断する「独自審査」が行われています 。
これは、スコアリングでは評価しきれない「プラスの要素」を探してくれる、「加点法」に近い審査と言えます。
具体的には、以下のような点を丁寧に見てもらえます。
- 現在の返済能力…過去に延滞があったとしても、現在の案件状況や入金サイクルなどが考慮される
- 返済への意欲と人柄…電話対応などで、正直に真摯に状況を伝えようとする姿勢が評価される場合がある
- 将来性…これまでの実績や今後の仕事の見込みなど、「これからの可能性」も加味してくれる
つまり、過去の記録だけで機械的に判断するのではなく、「今の状況」と「これから」を見てくれるのが、中小消費者金融の独自審査なのです。
だからこそ、大手で審査に通らなかった方でも、正直に相談すれば、審査通過の可能性が生まれます。
もし中小消費者金融の審査に落ちたら?次にやること、やってはいけないことはコレ!
中小消費者金融の審査に落ちてしまい、「もし、次でもダメだったら…」と、深い不安を抱えているかもしれません。
ここでは、審査に落ちたときにやってはいけないことと、次にやることをお伝えします。
- 落ちた直後に別の業者に「新規申込」をする
- 自分の「信用情報」を正確に把握する
- 原因を分析し、次の行動を決める
落ちた直後に、別の業者に「新規申込」は控える
審査に落ちた直後、「次だ、次!」と手当たり次第に別の業者に申し込むのは、控えましょう。
貸金業者に申し込むと、その事実は信用情報機関に「申込情報」として一定期間記録されます。
短期間で申し込み情報が大量にあると、「この人は相当お金に困っていて、あちこちで断られているのではないか?」という危険なサインに見えてしまう可能性があります。
この状態は通称「申し込みブラック」と呼ばれ、本来なら審査に通る可能性があった業者からも、門前払いされるリスクが高くなるかもしれません。
申し込みブラックに明確な基準があるわけではないですが、一般的に半年以内に4社以上の申込情報があると、大手消費者金融や銀行での審査は厳しくなるとされています。
アミーゴメディア編集部 川上実は筆者も、当時は短期間にまとめて申し込むと審査で不利になることを知らず、短期間に6社へ申し込んだことがあります。
運良く審査には通りましたが、今振り返ると1社ずつ申し込んでいれば余計な申込みの記録を残さずに済んだんじゃないかと思います。
同じような失敗をしないよう、申込は1社ずつをおすすめします。
自分の「信用情報」を正確に把握する
なぜ審査に落ちたのか、その原因を憶測ではなく事実として知るために、「信用情報」を開示請求しましょう。
信用情報は、金融取引における自身の「成績表」のようなものです。
日本には以下の3つの信用情報機関があり、それぞれ加盟している金融機関の種類が異なります。
| 信用情報機関の名称 | 加盟している主な金融機関 | 開示に必要となる書類 | 開示に必要な費用 | オンライン開示 |
|---|---|---|---|---|
| CIC(株式会社シー・アイ・シー) | クレジットカード会社・信販会社 | ■信用情報開示申込書 ■本人確認書類2点 ①住民票or印鑑登録証明書 ②運転免許証、マイナンバーカード、パスポートなど | 550~1,155円 | 不可 |
| JICC(株式会社日本信用情報機構 | 消費者金融 | ■オンラインの場合マイナンバーカード ■郵送の場合運転免許証、マイナンバーカード、保険証など | 1,000~1,300円 | 可能 |
| KSC(全国銀行個人信用情報センター) | 銀行・信用金庫 | 運転免許証、マイナンバーカード、保険証など | 1,000~1,800円 | 不可 |
消費者金融の審査に落ちた原因を探るなら、まずはJICC、クレジットカードの支払状況も確認したいならCICの情報を開示するのがよいでしょう。
各機関の公式サイトから、スマートフォンアプリや郵送で開示請求が可能です。
1,000円程度の手数料がかかりますが、現状を正確に把握するためにも必要な投資と考えましょう。
原因を分析し、次の行動を決める
手元に届いた信用情報開示報告書を見て、審査落ちの原因を探ります。特に注目すべきは以下の項目です。
- 「入金状況」欄の記号…過去24ヶ月の支払状況が「$」「A」「P」といった記号で示されます
- 「返済状況」欄の「異動」…金融事故があったことを意味します
「$」マークは正常な入金を意味しますが、「A」(未入金)や「P」(一部入金)のマークがあれば、それがマイナス評価につながった可能性があります。
CICやJICCの報告書に「異動」という記載がある場合、長期延滞(61日以上または3ヶ月以上)、保証会社による代位弁済、債務整理など、重大な金融事故があったことを意味します。この記録があると、新たな借入は困難になります。
原因が判明したら、次の行動を考えましょう。
- 延滞が今も続いている場合… 新たな申込より先に、延滞を解消する
- 借入額が年収の3分の1に近い場合… 借入10秒診断で上限までの残りを確認し、返済を優先する
- 申込が重なっている場合… 一定期間あけてから、1社ずつ申し込む
- 情報に誤りがある場合…登録元の会社に連絡して情報の訂正を依頼する
- 「異動」の記載がある場合…つづいて紹介する、公的機関や専門家への相談も検討する
貸金業者からの借入が難しい場合は…公的融資と専門家への相談
もし、信用情報の問題などで中小消費者金融からの借入も難しく、これ以上借金を増やせないとなった時も、決して一人で抱え込まないようにしましょう。
「生活福祉資金貸付制度」や「法テラス」など、公的な制度や相談窓口が用意されています。
生活再建資金として、月20万円以内を無利子または年1.5%の低利率で借りられたり、債務整理の方法から生活再建まで専門家が総合的にサポートしてくれたりなど、状況に応じた解決策が見つかります。
ここでは、お金に困っている方が特に知っておくべき、主な支援制度を紹介します。
- 国や自治体による公的融資制度「生活福祉資金貸付制度」
- 借金問題の専門家への相談窓口「法テラス」
国や自治体による公的融資制度「生活福祉資金貸付制度」
「生活福祉資金貸付制度」は、厚生労働省が管轄する公的な貸付制度です。
低所得世帯や高齢者世帯、障害者世帯などを対象に、生活の立て直しに必要な資金を無利子または比較的低い金利で貸し付けてくれます。
生活費だけでなく、就職活動費や子どもの教育費など、様々な用途に利用できます。
相談は、お住まいの市区町村にある「社会福祉協議会」が窓口となります。
| 対象者 | 低所得者世帯・高齢者世帯・障害者世帯など、他の借入が困難な方 |
|---|---|
| 金利 | 無利子または年1.5%程度 |
| 種類 | 緊急で少額の資金が必要な場合の「緊急小口資金」や、生活再建のために継続的な支援が必要な場合の「総合支援資金」など、状況に応じた種類あり |
| 注意点 | 相談から融資実行までには数週間かかる場合があり、即日の資金需要には対応していない |
借金問題の専門家への相談窓口「法テラス」
収入や資産が一定の基準以下の場合、弁護士や司法書士への無料法律相談(1回30分、同じ問題で3回まで)を利用できます 。
「法テラス(日本司法支援センター)」は、国が設立した、法的トラブルを解決するための総合案内所です。
もし、多重債務で返済が困難な状況に陥っている場合、「債務整理(任意整理・自己破産・個人再生)」という、法律に基づいた解決策があります。
債務整理と聞くと怖いイメージがあるかもしれませんが、国が認めた、借金問題を根本的に解決し、生活を再建するための正当な手続きであり、過度に心配する必要はありません。
法テラスでは、これらの手続きにかかる弁護士や司法書士の費用を立て替えてくれる制度(民事法律扶助)もあります。
返済は月々5,000円程度の分割払いが可能で、無理なく生活を立て直せます。
「もうどうにもならない」と感じた時こそ、一人で抱え込まず、専門家に相談することで解決の道が開ける場合があります。
中小消費者金融を探している時によくある質問(Q&A)
最後に、中小消費者金融を探している際によくある疑問について、Q&A形式でお答えします。
- 中小消費者金融とは何ですか?大手消費者金融の具体的な違いを教えてください。
- 家族や会社に内緒で借りることはできますか?
- 審査が甘い消費者金融はありますか?
- 審査がどこも通りません。貸してくれるローン会社はありますか?
まとめ
最後に、この記事でお伝えしたかった要点をまとめます。
大手に断られた人は、この順番で進めてください
- 今申し込んでよい状態かを確認する:5つの質問によるフローチャート
- おすすめの中小消費者金融は3社。申込は1社ずつ行い、結果を見てから次へ
- 断られるのが3回続いたら申込をストップ。いったん信用情報を確認する
正しい知識を身につければ、状況を冷静に分析し、次の一歩を踏み出せるようになります。
あなたの状況を正直に伝えれば、耳を傾けてくれる場所は必ずあります。ぜひ本記事で得た知識を活用し、安全で確実な資金調達を実現してください。