「プロミスでお金を借りたいけれど、勤務先に電話されて同僚や上司にバレないか不安…。」
そう感じて検索された方に、まず結論からお伝えします。
プロミスは原則として、勤務先への電話による在籍確認を行っていません。
- プロミスの在籍確認は原則として勤務先への電話連絡なし
- プロミス公式サイトの公表によると98%電話なしの実績がある
- 在籍確認の電話をなしにしたいなら5つの方法を実践する
- 万が一、職場に電話をかけることになっても11人に1人しかバレない※
- プロミス以外ならアコムが在籍確認の電話100%なし
※当編集部が2026年7月、大手消費者金融5社(アイフル・アコム・プロミス・SMBCモビット・レイク)に過去3年以内に申し込んだ98人に実施した独自アンケートによる
プロミス公式によれば、申込者の98%が電話以外の方法で在籍確認を完了しているとされています。
本記事では、電話が来てしまう2%に該当しないための具体策、万が一電話が来たときの会話例、同僚に怪しまれない受け答えまで、プロミス公式・貸金業法・実際に借りた方の口コミからわかることから解説します。
 編集長 相澤
なお、在籍確認が電話で行われる際は、プロミスが勝手に電話することはありません。
金融庁の監督指針がある背景もあり、必ず同意を求められますので、安心してくださいね。
※本記事に掲載している価格はすべて税込です。(ローンシミュレーション等を除く)
プロミスの評判や返済実態についてまとめたページも参考にしてみてください。
プロミスの在籍確認は原則電話なし!98%が書類で完了している
- 実際に電話確認が実施されたのは100人中わずか2人(98%が電話なし)
- 「電話による在籍確認なし」でも「在籍確認自体」は必ず実施される
冒頭にもお伝えしましたが、プロミスは申込者の98%は勤務先への電話以外の方法で在籍確認を完了しています。
以下、プロミス公式のFAQの引用です。
原則、お勤め先にお電話はいたしません。審査の状況によりお勤め先にお電話する必要が生じた場合でも、お客さまの同意を得ずに実施することはございません。
残りの2%だけが、書類不備など特定の条件で電話確認の対象になります。
1. 実際に電話確認が実施されたのは100人中わずか2人(98%が電話なし)
「原則」と聞くと「結局かかってくる人もいるのでは?」と気になる方もいるでしょう。プロミス公式では、より具体的な実績数値も公開されています。
プロミスは原則、勤務先への在籍確認は行っておりません。実際にお申込をいただいたお客さまのうち、98%のお客さまが勤務先への電話以外の方法で在籍確認を完了しております。
審査の状況によってお電話による在籍確認が必要になった場合であっても、お客さまの同意なく電話をかけることはありません。
100人申込んで、電話がかかってくるのはわずか2人。残り98人は書類確認だけで契約まで進んでいる計算です。

2. 「電話による在籍確認なし」だが「在籍確認自体」は必ず実施される
ここで注意したいのが、電話なし=在籍確認なし、ではないという点です。
プロミスをはじめとした貸金業者は、貸金業法により申込者の返済能力を調査する義務を負っています。在籍確認は、その返済能力調査の一環として必ず実施されます。
つまり「電話による在籍確認はないが、書類による在籍確認は必ず実施される」のがプロミスの方針です。
編集長 相澤「在籍確認を一切実施しない」と謳う業者は、貸金業法に違反している闇金の可能性が極めて高いため要注意です。
くわしくは記事後半のそもそも在籍確認とは?プロミスを含む貸金業者に義務付けられた理由で解説します。
プロミスが書類で在籍確認できる仕組み!WEB完結+カードレスの活用法も解説
つづいては、在籍確認を電話なしで進めたい方のために、「どんな仕組みで在籍確認するのか?」という点を解説します。
- プロミスの在籍確認に使える書類は社員証・給与明細書・源泉徴収票・雇用契約書の4種類
- WEB完結なら申込から借入まで原則電話・郵送物なしで進められる
- 書類アップロード時は「鮮明さ・最新性・申込内容との一致」の3点に注意
- カードレスを選べば自宅への郵送物も発生しない
1. プロミスの在籍確認に使える書類4種類
プロミス公式コラムでは、勤務先への電話の代わりに使える書類として、以下の4種類が挙げられています。
主に以下の書類を提出することで、電話でなくても在籍確認ができます。
・社員証
・直近の給与明細書
・源泉徴収票
・雇用契約書

| 書類 | 在籍確認に使える理由 |
|---|---|
| 社員証 | 会社名と本人の所属が紐づく |
| 直近の給与明細書 | 会社名と現在の在籍が確認できる |
| 源泉徴収票 | 会社名と直近の勤務実績が確認できる |
| 雇用契約書 | 会社名と雇用関係が確認できる |
編集長 相澤つまり、会社名と自分の所属が紐づく公的な書類が、在籍確認として使えると覚えておきましょう。
ここに挙げたものがもし用意できなかったとしても、同じ意味を持つ書類があるなら、審査前にプロミスに相談してみるのも良いと思います。
ちなみに、マイナ保険証または資格確認書に移行した関係上、2024年12月2日以降、健康保険証は在籍確認の書類として使えません。
2. WEB完結なら申込から借入まで原則電話・郵送物なし
書類で在籍確認を完了させる近道は、申込時に「WEB完結」を選ぶことです。
プロミス公式によれば、WEB完結を選択すると以下のような流れで申込から借入までを進められます。
WEBから氏名・勤務先・年収などを入力
本人確認書類・収入証明書・勤務先確認書類を画像で提出
在籍確認は提出書類で実施。最短3分※
※お申込み時間や審査状況によりご希望にそえない場合があります。
カードレスでスマホATMやネット振込から借入
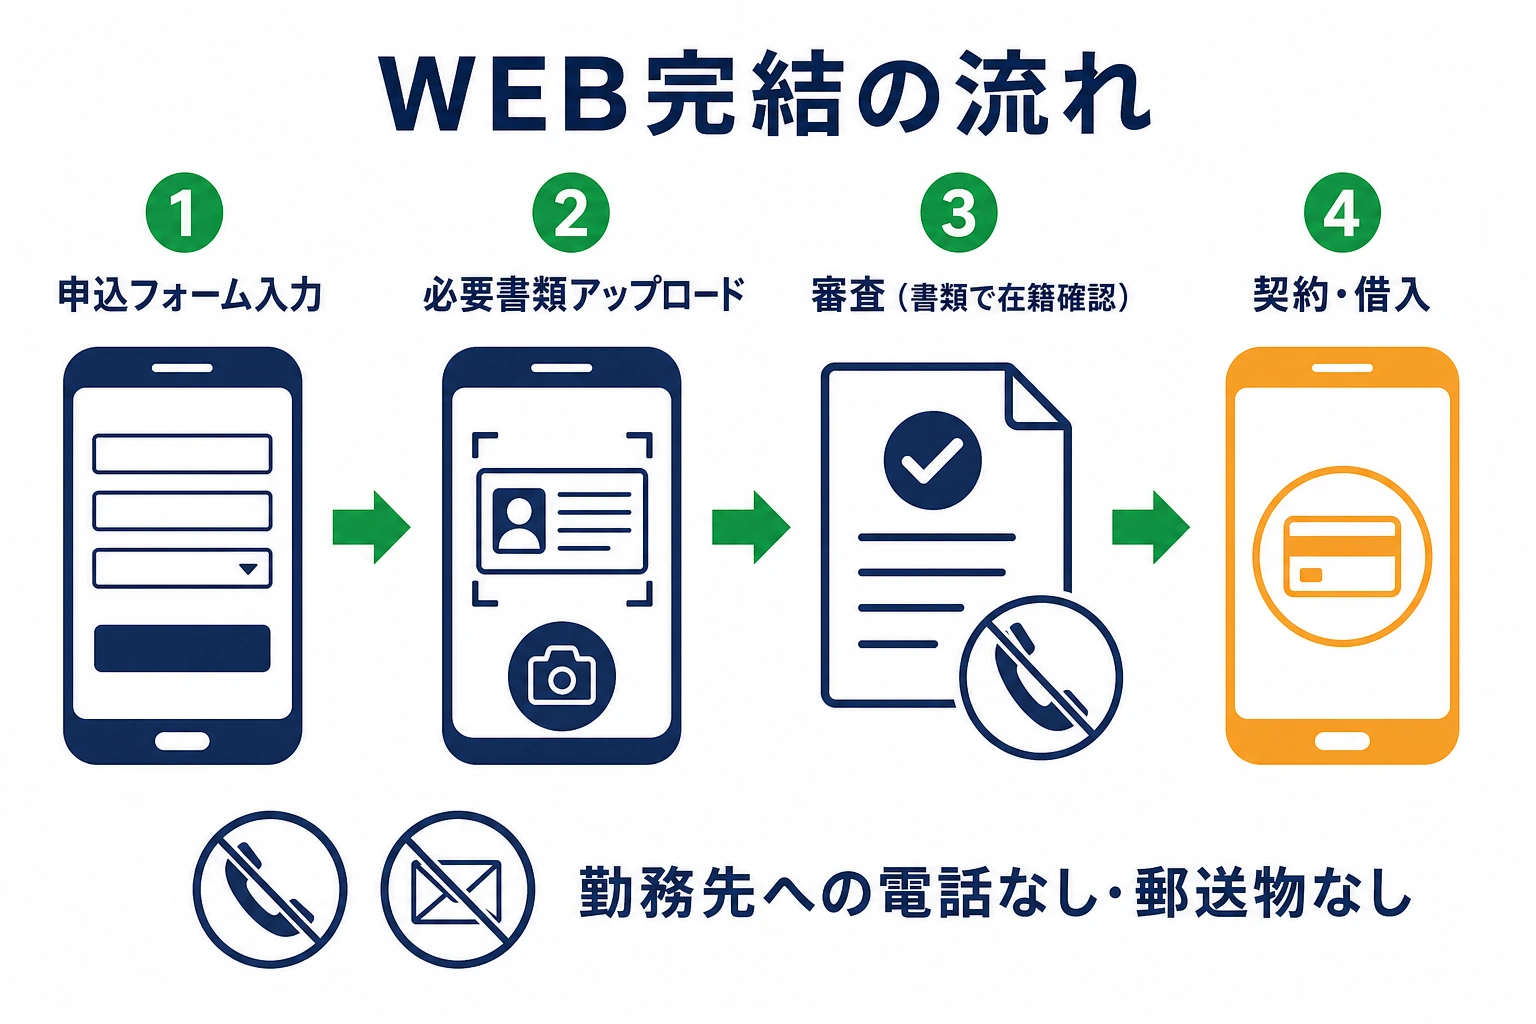
つまり、WEB完結を選べば来店や勤務先への電話を介さず、スマホ1台で完結できます。
在籍確認が原則電話なしになるのも、このWEB完結フローが整っているためです。
3.書類をアップロードする時の注意点は3つ
書類を提出するだけで在籍確認が完了するとはいえ、提出方法によっては「書類確認では判断できない」と判定され、電話確認に切り替わるケースもあります。
アップロード時は次の3点に注意してください。
- 文字や数字が鮮明に写るように撮影する
ピンボケや手ブレ、影でつぶれた文字があると、書類として認められない可能性があります。明るい場所でスマホを真上から構え、四隅まで枠内に収めて撮影しましょう。 - 給与明細・源泉徴収票は最新のものを提出する
何ヶ月も前の書類だと、現在も同じ会社に在籍しているかが判断できません。直近2ヶ月以内のものを目安に提出してください。 - 申込フォームの記入内容と書類の表記を一致させる
会社名の表記揺れ(株式会社の有無、屋号と正式名称の混在など)は、別会社と判定される原因です。書類に書かれている正式名称をそのままフォームに入力するのが安全です。
4. カードレスを選べば自宅への郵送物もない
書類で在籍確認が完了しても、自宅にプロミスからの郵送物(カード・契約書類など)が届けば家族にバレるリスクがあります。
プロミスはカードレス契約に対応しており、申込時にカードレスを選べば自宅への郵送物は発生しません。借入はスマホATMやインターネット振込で完結します。
| 項目 | 通常契約 | カードレス契約 |
|---|---|---|
| ローンカード | 自宅へ郵送 | 発行なし |
| 借入方法 | カードでATM/ネット振込/アプリ | スマホATM/ネット振込/アプリ |
| 自宅への郵送物 | あり | なし |
当編集部が2026年7月、大手消費者金融5社(アイフル・アコム・プロミス・SMBCモビット・レイク)に過去3年以内に申込んだ98人に実施した独自アンケートでも、自宅への郵送物が「一切なかった(WEB完結)」と答えた人は75人(76.5%)でした。カード形態もカードレス(アプリのみ)が69人(70.4%)で最多です。
調査概要
調査主体:当編集部/調査時期:2026年7月/調査方法:クラウドソーシングによるインターネット調査
調査対象:過去3年以内に大手消費者金融5社のいずれかに申込んだ方/有効回答数:98人
※本調査は借入できた方の回答が多く集まっています(98人中93人が「借り入れできた」と回答)。審査通過率として読まず、個別の事例として参考にしてください。
カードレスとWEB完結を組み合わせれば、郵送物で家族に気づかれるリスクは実際に抑えられているといえます。
プロミスの在籍確認で電話確認が必要になる残り2%のケース
- 独自アンケート98人でも、電話があった11人のうち職場に気づかれたのは1人だけだった
- 電話確認が必要になる可能性が高いのは、書類不備・他社借入過多・信用情報の傷・高額融資の4ケース
- いずれのケースでも、本人の同意なしに勤務先へ電話されることはない
「98%が電話なし」と聞いても、「自分は残り2%に入ってしまうのでは」と気になる方は多いはずです。
ここでは、当編集部が独自に実施したアンケートも参考にしながら、電話確認の対象になりやすい条件を整理します。
電話があっても職場に気づかれたのは11人中1人【消費者金融に申し込んだ98人にアンケート】
「98%」という公式数値はあくまで全体平均で、自分のケースに当てはまるかは別の話と感じる方もいるはずです。
そこで、当編集部の独自アンケート(調査概要)から、在籍確認まわりの回答データを見ていきます。
まず、申込前に一番不安だったこととして「職場に知られないか不安だった」を挙げた人は98人中18人でした。
「審査に通るか」(50人)に次いで多く、会社バレは実際に申込んだ人にも共通する関心事だとわかります。
そのうえで注目したのが、電話による在籍確認があった層(11人)に何が起きたかです。
| その電話がきっかけで職場の人に借入だと気づかれたか | 人数 |
|---|---|
| 気づかれなかった | 6人(54.5%) |
| わからない | 4人(36.4%) |
| 気づかれた(または可能性が高い) | 1人(9.1%) |
※大手5社の申込者を合わせた集計です(社別の内訳は回答数が少なく、比較に足る精度がないため出していません)。

電話があったケースでも、職場の人に気づかれたのは11人中1人でした。
公式の「原則電話なし」に加えて、仮に電話が来た場合でも会社バレに直結しにくいことが実データからも確認できます。
電話でどう名乗られるかの内容は、後述のパターン3. 本人不在で同僚が「席を外している」と伝える場合で紹介します。
電話で在籍確認が必要になる可能性が高いのは、書類不備・他社借入過多・信用情報の傷・高額融資の4パターン!
ここでは、電話で在籍確認が必要になる可能性の高い4つのパターンについて解説します。結論、いずれのパターンでも「書類だけでは返済能力の判断がつかない」という共通点があります。
編集長 相澤つまり、逆にいえば、判断材料を最初から揃えて出せば避けられる余地があるということです。
プロミスの明示はないため、必ず在籍確認で電話が必要になるとは言い切れませんが、可能性が高いのは書類不備・他社借入が複数・信用情報の傷・50万円超の高額融資の4パターンです。
まずは自分がどれに近いかを確認してください。該当した場合の具体的な対策は、在籍確認で電話が来てしまう残り2%に該当しないための5つの方法で解説します。
ケース1. 提出書類に不備や不鮮明な箇所がある場合
プロミス公式に「電話確認が必要になる具体ケース」の列挙は確認できませんが、貸金業者一般の運用と公式FAQの記述から、最も可能性が高いのは書類不備です。
具体的には、書類の文字が不鮮明・最新でない・申込内容と一致しないなどのケースでは、書類だけでは在籍確認の判断ができず、勤務先への電話確認に切り替わる可能性があります。
前述の3つの注意点(鮮明さ・最新性・申込内容との一致)を守ることが、98%側に入る最も基本の対策です。
ケース2. 他社借入が複数あり返済能力の慎重判断が必要な場合
他社のカードローンや消費者金融からの借入が複数ある場合、プロミスは返済能力をより慎重に判断する必要があります。その結果、書類だけでなく勤務先への直接確認まで踏み込むケースが考えられます。
これは貸金業法第13条「返済能力の調査」で貸金業者に義務付けられた審査の一部です(条文の原文は記事後半のそもそも在籍確認とは?プロミスを含む貸金業者に義務付けられた理由で引用しています)。借入件数が多いほど、調査の精度が問われます。
ケース3. 信用情報に延滞・債務整理などの記録がある場合
信用情報機関(CIC・JICC)に延滞や債務整理などのネガティブ情報が登録されている場合も、慎重審査の対象になります。
申込前に自分の信用情報を確認しておけば、想定外の事故情報で電話確認に進むリスクを把握できます。具体的な開示請求の手順は記事後半の2%に該当しないための5つの実践策で解説します。
ケース4. 50万円超など高額融資を希望する場合
借入希望額が50万円を超える場合、収入証明書類の提出が必要になり、審査の確認項目も増えます。その結果、書類だけでなく勤務先への直接確認まで踏み込むケースが考えられます。
なお、借入希望額に関係なく在籍確認自体は実施される点に注意してください。「50万円以下なら在籍確認なし」という情報は誤りです。
| 借入希望額 | 在籍確認 | 収入証明書類 |
|---|---|---|
| 50万円以下 | 必要(原則書類確認) | 原則不要 |
| 50万円超 | 必要(原則書類確認、慎重審査の対象) | 必要 |

なお、これら4ケースのいずれかに該当しても、電話確認が確定するわけではありません。書類を追加で提出したり、後述のプロミスコールへ事前相談したりすることで、書類確認だけで完結できる場合もあります。
電話が必要になっても本人同意なしに勤務先へ電話されることはない
ここまで4つのケースを見てきましたが、仮にこれらに該当して電話確認の対象になっても、本人の同意なしに勤務先へ電話されることはありません。
プロミス公式FAQには次のように明記されています。
審査の状況によってお電話による在籍確認が必要になった場合であっても、お客さまの同意なく電話をかけることはありません。
つまり、申込フォーム送信後に「電話確認が必要そうです」とプロミスから連絡が来た場合は、その時点で書類追加提出など別の方法を相談する余地が残されています。
在籍確認で電話が来てしまう残り2%に該当しないための5つの方法
- 書類は「鮮明・最新・申込内容と一致」の3条件を満たす形でアップロードする
- 申込フォームの勤務先・年収・他社借入は正確に入力する
- 申込前にCIC・JICCで信用情報を確認しておくと安心
- WEB完結を選び書類で完結できる体制を整える
- 不安があればプロミスコール(0120-24-0365)に事前相談する
ここまでで、残り2%に該当する4ケース(書類不備・他社借入過多・信用情報の傷・高額融資)を確認しました。次は、これらに該当しないための実践策を5つ紹介します。
申込前に少し準備するだけで、98%側に入る確率を高められます。
方法1. 書類は鮮明・最新・申込内容と一致する形でアップロードする
書類不備は2%入りの最大要因です。次の3条件を満たして提出すると、書類確認だけで在籍確認が完了する可能性が高まります。
| 条件 | 具体的なポイント |
|---|---|
| 鮮明さ | 明るい場所で四隅まで写すように撮影/ピンボケ・反射に注意 |
| 最新性 | 給与明細・源泉徴収票は直近2ヶ月以内のものを目安に |
| 申込内容との一致 | 書類の正式社名をそのままフォームに入力(株式会社の有無に注意) |
方法2. 申込フォームの勤務先・年収・他社借入を正確に入力する
申込フォームの記入内容と書類・信用情報の内容に食い違いがあると、追加確認のため電話が必要になる可能性があります。特に次の3項目は要注意です。
- 勤務先:正式名称で入力(屋号や略称は避ける)
- 年収:手取りではなく税込年収を入力
- 他社借入:消費者金融・銀行カードローン・クレジットカードのキャッシング枠の合計を正確に申告
「他社借入を少なく申告したほうが審査に通りそう」と考える方もいますが、信用情報の照合で必ず判明します。過少申告は虚偽申告と判定され、より厳しい審査につながります。
方法3. 申込前にCIC・JICCで信用情報を確認しておく
自分の信用情報に身に覚えのない延滞や事故情報が登録されていないか、申込前に確認しておくと安心です。
カードローンの審査に使われる信用情報機関は主にCIC(指定信用情報機関)とJICC(日本信用情報機構)の2つで、どちらも本人による開示請求ができます。
| 機関 | 主な開示方法 | 費用(税込) | 所要時間 |
|---|---|---|---|
| CIC | インターネット開示 | 500円 | 即時確認 |
| CIC | 郵送開示 | 1,500円 | 1週間〜10日ほど |
| JICC | スマホ申込 | 700円 | 1〜3日程度 |
| JICC | 郵送申込 | 2,177円 | 書類到着後7〜10日 |
引用:CIC「信用情報の開示手続き」 / JICC「信用情報を確認したい」
CICのインターネット開示なら500円・即時で確認できるので、申込前のセルフチェックに使いやすい方法です。
方法4. WEB完結を選び書類で完結できる体制を整える
申込方法の中で、書類だけで在籍確認を完結させやすいのはWEB完結です。
WEB完結を選べば、申込から契約・借入までスマホ1台で進められます。来店や郵送物のやり取りが不要で、書類の不備があった場合の追加提出もWEB上で素早く対応できます。
方法5. プロミスコール(0120-24-0365)に事前相談して書類対応を希望する
それでも不安が残る場合、申込前にプロミスコールへ電話して「書類で在籍確認を希望したい」旨を相談する方法があります。
| プロミスコール | |
|---|---|
| 電話番号 | 0120-24-0365 |
| 受付時間 | 平日9:00〜18:00 |
事前相談しておくと、自分の状況に合わせた書類選定や、書類確認で完結できる可能性についてオペレーターからアドバイスを受けられます。
プロミスから電話が来た時の会話例!本人受電と不在時の4パターン!
- 申込方法ごとに在籍確認が実施されるタイミングは異なる
- プロミスの在籍確認電話は担当者の個人名で発信され、社名は名乗らない
- 本人が出た場合は短いやり取りだけで完了する
- 本人不在で同僚が「席を外している」と伝えるだけでも在籍確認は完了する
残り2%に該当した場合、電話確認に進むことになります。実際にどんな電話が来るのか、3つのパターンに分けて会話例を見ていきます。
申込方法別!プロミスの在籍確認が実施されるタイミング
申込方法によって、在籍確認が実施されるタイミングは異なります。プロミス公式コラムによると、一般的に在籍確認は本審査のタイミングで行われます。
一般的に、カードローンの手続は「申込」「仮審査」「本審査」「利用開始」の順に進みます。このうち在籍確認は、「本審査」のタイミングで行われます。
申込方法別に整理すると、おおむね次のような流れになると考えられます。
| 申込方法 | 在籍確認のタイミング | 郵送物の有無 |
|---|---|---|
| WEB完結 | 必要書類アップロード後の本審査時 | カードレス選択で郵送物なし |
| 電話申込 | 必要書類提出後の本審査時 | カード送付ありの場合は郵送物あり |
※申込方法別の細かなタイミングはプロミス公式に明示されていないため、本表は本審査のタイミング(公式記載)をもとに整理した参考情報です。
会話例1. プロミスは個人名で電話をかける(社名は名乗らない)
仮に勤務先へ電話確認が入る場合でも、社名を名乗ることはありません。プロミス公式コラムでは、カードローン会社の電話対応について次のように説明されています。
在籍確認でカードローン会社の担当者が勤務先に電話をかける場合は社名を名乗らず、個人名を名乗ることが一般的です。
つまり、同僚が電話を取っても「プロミスの◯◯です」とは聞こえません。「◯◯(個人名)と申しますが、田中様はいらっしゃいますか?」という普通の取次ぎ電話と区別がつかない形で発信されます。
会話例2. 本人が電話に出た場合(短いやり取りで完了)
最もスムーズなパターンが、本人がそのまま電話を取れたケースです。会話例は次のようなイメージになります。
オペレーター:「お忙しいところ恐れ入ります。◯◯(個人名)と申しますが、田中様はいらっしゃいますか?」
本人:「はい、田中です」
オペレーター:「お申込いただいた件で確認のお電話をさせていただきました。お申込手続きは進んでおりますので、ご安心ください。ありがとうございました」
このやり取りだけで在籍確認は完了します。 確認しているのは在籍の事実だけなので、長い聞き取りはありません。プロミスの名前も出ないため、横で聞かれていても普通の電話と区別がつきません。
会話例3. 同僚が出て本人に取り次ぐ場合
会社の代表電話に出るのが本人ではないケースも珍しくありません。その場合は次のように進みます。
同僚:「はい、◯◯株式会社です」
オペレーター:「お世話になります。◯◯(個人名)と申しますが、田中様はいらっしゃいますか?」
同僚:「少々お待ちください」(本人に取り次ぐ)
本人:「お電話代わりました、田中です」
オペレーター:「お申込いただいた件で確認のお電話をさせていただきました。手続きは進んでおりますので、ご安心ください」
このパターンでも在籍確認は完了します。同僚は「◯◯(個人名)からの電話」としか認識していないため、プロミスとの関連性がバレることはありません。
会話例4. 本人不在で同僚が「席を外している」と伝える場合(これでも在籍確認完了)
本人がたまたま離席している場合でも、在籍確認は成立します。
同僚:「はい、◯◯株式会社です」
オペレーター:「お世話になります。◯◯と申しますが、田中様はいらっしゃいますか?」
同僚:「田中はただいま席を外しております」
オペレーター:「かしこまりました。それでは改めてご連絡いたします。ありがとうございました」
ここで重要なのは、「田中はいる(席を外している)」という同僚の返答自体が在籍確認の成立を意味する点です。プロミスは「その会社に田中という人物が在籍している」という事実を確認できればよいため、本人が直接電話に出なくても問題ありません。
なお「社名を名乗らない」という運用は、当編集部の独自アンケート(98人・調査概要はプロミスの在籍確認に使える書類4種類の章に記載)でも裏づけられました。電話による在籍確認があった11人に名乗り方を聞いた結果は次のとおりです。
| 電話で相手方はどのように名乗ったか | 人数 |
|---|---|
| 担当者の個人名 | 8人(72.7%) |
| 別の人が電話を受けたため、名乗り方はわからない | 2人(18.2%) |
| 会社名(金融機関名) | 1人(9.1%) |
※大手5社の申込者を合わせた集計です(社別の内訳は回答数が少なく、比較に足る精度がないため出していません)。
約7割が「担当者の個人名」で、社名を名乗られたケースは11人中1人だけでした。実際の運用としても、社名を出さない取次ぎ電話の形が主流だといえます。
在籍確認の電話で会社バレ?同僚に怪しまれたら使える言い訳のコツ
- クレジットカードの審査・銀行口座の開設など、日常的な手続きを引き合いに出す受け答えが自然
- 賃貸契約・別ローン審査・落とし物連絡・保険の見直しなど、自分の状況に合わせて選べる6パターン
- 堂々と短く答え、深掘りされないよう具体的な設定を1つだけ用意するのがコツ
電話の中身は「個人名・短時間・社名なし」だとお伝えしましたが、それでも同僚が「あの電話、何だったの?」と興味を持つ可能性はゼロではありません。怪しまれた時のために、自然に流せる受け答えを6パターン用意しておきましょう。
言い訳1. クレジットカードの審査だと伝える(最も自然)
社会人で最も使いやすいのがクレジットカードの審査連絡です。新しいクレジットカードに申込んだ際、勤務先確認のため電話がかかってくることは多くの人に経験のある日常的な手続きで、深掘りされにくいのが特徴です。
- 答え方例:「新しいクレジットカードを申込んだから、その確認の電話だったみたい」
- ポイント:カード会社名は出さず、「新しい1枚を作った」程度で十分
言い訳2. 銀行口座を新規開設したと伝える
銀行口座の新規開設でも在籍確認の電話が入るケースがあります。職場の福利厚生で銀行口座を作るよう案内されることもあるため、自然な切り抜け方になります。
- 答え方例:「ネット銀行で新しい口座を開設したから、本人確認の電話だったよ」
- ポイント:ネット銀行・地方銀行など、同僚が普段使わなそうな銀行名を1つ用意しておくと深掘り対策に
言い訳3. 賃貸契約の家賃保証会社からの確認だと伝える
引っ越しや更新を控えている場合に使えるのが、家賃保証会社からの確認です。賃貸物件を借りる際、保証会社が勤務先に在籍確認の電話を入れる運用は一般的なので、矛盾がない受け答えになります。
- 答え方例:「引っ越しを考えてて、家賃保証会社の在籍確認だったよ」
- ポイント:実際に物件を探していなくても「検討中」と濁せばOK
言い訳4. ショッピングローン・医療ローンなど別のローン審査だと伝える
家電・自動車・歯科治療・美容医療など、ローン審査が必要な買い物を引き合いに出す方法です。
- 答え方例:「車検のついでに買い替え検討してて、その審査の連絡だったよ」
- 答え方例(医療):「歯のインビザライン考えてて、医療ローンの確認だった」
- ポイント:金額が大きいものを選ぶと、相手は「立ち入った質問は失礼」と感じて深掘りしにくい
言い訳5. 落とし物が見つかったという警察からの連絡だと伝える
財布・スマホ・カバンなど、落とし物が見つかった旨の警察からの連絡という受け答えも自然です。落とし物の連絡は珍しい話題ではないため、相手も特別深く聞いてきません。
- 答え方例:「先週落とした財布が交番に届いてたみたいで、その連絡だった」
- ポイント:「最近◯◯を失くした」と話してきた経緯を作っておくとさらに自然
言い訳6. 保険の見直しで担当者から連絡があったと伝える
生命保険・自動車保険・火災保険の見直しという切り口も日常的で違和感がありません。
- 答え方例:「保険の見直しを相談してて、担当者からの確認の電話だったよ」
- ポイント:会社の福利厚生で団体保険に入っている人は「団体保険の更新連絡」も自然
受け答えのコツは堂々と短く答え、深掘りされないよう具体的な設定を1つ用意する
6パターンに共通する受け答えのコツは次の3点です。
- 堂々と短く答える:あいまいな返答や口ごもりは逆に怪しまれる。1〜2文で済ませる
- 具体的な設定を1つだけ用意する:「車検のついで」「ネット銀行」など、深掘りされた時に答えられる細部を1つだけ決めておく
- 詳細は決めすぎない:細かい設定を3つも4つも用意すると話が矛盾しやすい。1つで十分
「絶対にバレない受け答え」は存在しない ことも頭の片隅に置いてください。同居の家族や親しい同僚には、必要に応じてあらかじめ事情を伝えておくほうが、結果的に楽な場合もあります。
そもそも在籍確認とは?プロミスを含む貸金業者に義務付けられた理由
- 在籍確認とは、申込者が申告した勤務先で本当に働いているかを確認する審査の手順
- 在籍確認は貸金業法第13条「返済能力の調査」で貸金業者に義務付けられている
- 在籍確認には電話と書類の2種類があり、プロミスは書類確認を基本としている
- 「在籍確認なし」を完全に謳う業者は貸金業法違反の闇金の可能性が高い
ここまでで、プロミスの在籍確認の実態と電話が来た時の対応方法を見てきました。本章では、そもそも在籍確認とは何か、なぜ必要なのかという前提を整理します。
知識として押さえておくと、申込時の不安が一段下がります。
1. 在籍確認とは申込時に申告した勤務先で本当に働いているかを確認する審査の手順
在籍確認とは、カードローン申込者が申告した勤務先で実際に働いているかを、貸金業者が確認する審査の手順のことです。
申込者は申込フォームに勤務先・年収・雇用形態を入力しますが、自己申告のままでは虚偽記入が防げません。そのため貸金業者は、電話・書類・公的データの照合などで申告内容の裏取りを行います。これが在籍確認です。
2. 在籍確認は貸金業法第13条「返済能力の調査」で義務付けられている
在籍確認は、貸金業者が任意で行っているのではなく、貸金業法によって義務付けられた審査項目です。具体的には貸金業法第13条で次のように定められています。
貸金業者は、貸付けの契約を締結しようとする場合には、顧客等の収入又は収益その他の資力、信用、借入れの状況、返済計画その他の返済能力に関する事項を調査しなければならない。
この条文は、貸金業者が貸付契約を結ぶ前に申込者の返済能力を調査する義務を定めたものです。在籍確認は「申告された勤務先で実際に収入を得ているか」を確認する手段として、この返済能力調査の中核を担っています。
3. 在籍確認には電話と書類の2種類があり、プロミスは書類を基本としている
在籍確認の方法は大きく次の2種類です。
| 方法 | 内容 | プロミスでの位置づけ |
|---|---|---|
| 電話による在籍確認 | 申告された勤務先へ電話し、本人または同僚が応答することで在籍を確認 | 例外的な手段 |
| 書類による在籍確認 | 社員証・給与明細・源泉徴収票・雇用契約書などで在籍を確認 | 基本の手段 |
プロミスは書類による在籍確認を基本としており、98%が書類確認だけで完了しています。電話確認は書類で判断しきれない例外ケースに限られます。
4. 「在籍確認なし」を完全に謳う業者は違法(闇金)の可能性が高い
ここまで読んで、「最初から在籍確認なしで貸してくれる業者があれば早いのに」と思った方もいるかもしれません。しかし、「在籍確認なし」を完全に謳う業者は、貸金業法に違反している闇金の可能性が極めて高いため要注意です。
貸金業法第13条で返済能力調査が義務付けられている以上、合法な貸金業者は何らかの形で在籍を確認します。「在籍確認なし」と打ち出している業者は、この調査義務を無視しているか、そもそも貸金業の登録がない違法業者である可能性が高いと考えられます。
闇金の被害例には、次のようなものがあります。
- 法外な金利(年利数百〜数千%)を請求される
- 1日でも返済が遅れると勤務先・家族・知人に取り立ての連絡が殺到する
- 完済しても元金が減らず、追加融資を勧められる
合法な貸金業者かどうかは、金融庁「登録貸金業者情報検索サービス」で登録番号を検索することで確認できます。プロミスは関東財務局長(15)第00615号の登録番号を持つ正規の貸金業者で、SMBCグループの一員です。
雇用形態別!プロミスの在籍確認の対応と注意点
- 派遣社員は派遣元(登録会社)を勤務先として申告する
- パート・アルバイトは本社ではなく実際に勤務する店舗・支店の番号を申告する
- 個人事業主・フリーランスは確定申告書や事業用銀行口座などで在籍を示す
- 専業主婦は本人に安定収入がないと申込条件を満たさない(総量規制の対象)
ここまでは正社員を前提に解説してきましたが、雇用形態が異なる場合の在籍確認はどうなるのかが気になる方もいるはずです。本章では派遣・パート・個人事業主・学生・主婦の5パターンを整理します。
1. 派遣社員:勤務先は派遣元(登録会社)を申告する
派遣社員の場合、勤務先として申告するのは派遣先(実際に働いている会社)ではなく、雇用契約を結んでいる派遣元(登録している派遣会社)です。
プロミス公式コラムでも次のように説明されています。
派遣社員として働いている方は、所属している派遣会社と派遣先が異なります。この場合は所属している派遣会社への在籍確認が行われるのが一般的です。
そのため、書類で在籍確認する場合は派遣元の社員証・雇用契約書・直近の給与明細を用意します。
2. パート・アルバイト:本社ではなく実際に勤務する店舗・支店の番号を申告する
パート・アルバイトの場合、申告するのは本社の代表番号ではなく実際に勤務する店舗・支店の番号です。本社に電話確認が入っても、現場店舗での勤務実態は本社側で把握していないケースが多く、確認が長引く原因になります。
プロミスは安定収入があればパート・アルバイトでも申込可能です。
主婦・学生でもアルバイト・パートなど安定した収入のある場合はお申込いただけます。
3. 個人事業主・フリーランス:確定申告書・開業届・事業用銀行口座などで在籍確認の代わりとする
個人事業主・フリーランスは勤務先がないため、通常の電話による在籍確認が成立しません。プロミス公式で個人事業主向けの在籍確認の代替手段は明示されていませんが、一般的には次の書類で事業実態を示します。
- 確定申告書(直近1〜2期分)
- 開業届の控え
- 事業用銀行口座の取引履歴
- 仕事の請求書・発注書
これらを提出することで、事業として継続的に収入を得ている実態を示せます。詳細な提出書類はプロミスコールに事前相談すると確実です。
4. 学生・主婦(主夫):アルバイト先で在籍確認/専業主婦は申込不可
学生・主婦(主夫)の場合、本人にアルバイトなどの安定収入があれば申込可能です。ただし高校生は申込不可とされています。
ただし、定時制高校生や高等専門学校生を含む高校生と、収入が年金のみの場合はお申込ができません。
専業主婦・専業主夫の場合は、本人に安定収入がないためプロミスの申込条件を満たさない可能性が高い点に注意してください。
これは貸金業法の総量規制が関係しています。
貸金業者からの借入残高が年収の3分の1を超える場合、新規の借入れをすることができなくなります。
総量規制は貸金業者からの個人借入を対象としており、本人に収入がない場合は計算上「年収0円の3分の1=0円」となり、原則として新規借入はできません。
| 属性 | 申込可否 | 在籍確認の方法 |
|---|---|---|
| 派遣社員 | 可 | 派遣元へ確認 |
| パート・アルバイト | 可(高校生は不可) | 勤務店舗・支店へ確認 |
| 個人事業主・フリーランス | 可 | 確定申告書等の書類 |
| 学生(アルバイト収入あり) | 可(高校生は不可) | アルバイト先へ確認 |
| 専業主婦・専業主夫 | 原則不可(本人収入が必要) | — |
| 年金収入のみ | 不可 | — |
プロミス以外で在籍確認の電話なしに対応する大手カードローン4選
- アコムは勤務先への電話による在籍確認は100%なし/30日間金利0円
- アイフルは原則電話なし/99.1%が電話以外で完了/最大30日間利息0円
- SMBCモビットはWEB完結で原則電話・原則郵送物なし/最短15分融資
- レイクは申込時の自宅・勤務先連絡なし/最大365日の無利息期間あり
プロミスの在籍確認に不安が残る場合や、他社と比較したい場合に検討したい大手カードローンを4社紹介します。
いずれも在籍確認は電話なしを基本としています。
【一目でわかる】プロミス+他社4社のスペック比較表
大手消費者金融5社のスペックを並べて比較します。
| 項目 | プロミス | アコム | アイフル | SMBCモビット | レイク |
|---|---|---|---|---|---|
 |  |  |  |  | |
| 借入金利 (実質年率) | 年2.5%〜18.0% | 年2.4%〜17.9% | 年3.0%〜18.0%※1 | 年3.0%〜18.0% | 年4.5%〜18.0% |
| 限度額 | 800万円まで | 1万円〜800万円 | 1万円〜800万円 | 800万円まで | 1万円〜500万円 |
| 融資時間 | 最短3分※2 | 最短20分※2 | 最短9分※3 | 最短15分※2 | 最短10分※2 |
| 無利息期間 | 30日間※4 | 30日間※5 | 最大30日間※6 | なし | 最大365日間 または60日間※7 |
| 在籍確認の電話 | 原則なし (電話以外で完了98%) | 100%なし※8 | 原則なし (電話以外で完了99.1%)※9 | 原則なし (公表値なし) | 申込時の連絡なし※10 |
| 親会社 グループ | SMBCグループ | 三菱UFJフィナンシャル・グループ | ムニノバ ホールディングス | SMBCグループ | SBI新生銀行グループ |
注釈
※1:貸付条件はこちら
※2:お申込み時間や審査状況によりご希望にそえない場合があります。
※3:申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。
※4:メールアドレス登録とWeb明細利用の登録が必要。
※5:アコムでのご契約がはじめての方に限ります。
※6:アイフルでのご契約がはじめての方に限る。
※7:他の無利息商品との併用不可。Webでお申込み・ご契約、ご契約額が50万円以上でご契約後59日以内に収入証明書類の提出と当社での登録が完了の方、初回契約日の翌日から無利息。無利息期間経過後は通常金利適用。くわしい条件はこちらもご覧ください。
※8:電話での確認はせず書面やご申告内容で確認
※9:アイフル公式公表値。調査期間2025年1月1日〜2月28日、WEBもしくは無人店舗でお申込み後、ご契約いただいたお客様が対象。
※10:在籍確認が必要な場合もあります。その際もお客さまの同意なくお電話いたしません。
電話以外で在籍確認が完了した割合を公表しているのはプロミス(98%)とアイフル(99.1%)の2社で、いずれも90%後半の実績です。
アコムは勤務先への電話による在籍確認は100%なしと公表しています。
どの会社を選んでも、書類や申告内容の確認だけで在籍確認が完了する可能性は高いといえます。
アコム|勤務先への電話による在籍確認は100%なし
アコムは三菱UFJフィナンシャル・グループの一員で、勤務先への電話による在籍確認は100%なしと公式で明言しています。電話での確認はせず、書面や申告内容で在籍を確認する運用です。
| アコム | |
|---|---|
| 借入金利 (実質年率) | 年2.4%〜17.9% |
| 限度額 | 1万円〜800万円 |
| 審査時間 | 最短20分※1 |
| 無利息期間 | 30日間金利0円 (はじめての方)※2 |
| 在籍確認 | 勤務先への電話による 在籍確認は100%なし※3 |
注釈
※1:お申込み時間や審査状況によりご希望にそえない場合があります。
※2:アコムでのご契約がはじめての方に限ります。
※3:電話での確認はせず書面やご申告内容で確認
\ 審査通過率4割! /
公式サイト:https://www.acom.co.jp/
アイフル|99.1%が電話以外で在籍確認完了!最大30日間利息0円
アイフルも原則電話なしを公式に明言しており、電話で在籍確認を実施した割合は0.9%。最大30日間の無利息期間も用意されています。
| アイフル | |
|---|---|
| 借入金利 (実質年率) | 年3.0%〜18.0%※1 |
| 限度額 | 1万円〜800万円 |
| 審査時間 | 最短9分※2 |
| 無利息期間 | 最大30日間利息0円※3 |
| 在籍確認 | 原則電話なし (電話で実施0.9%)※4 |
注釈
※1:貸付条件はこちら
※2:申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。
※3:アイフルでのご契約がはじめての方に限る。
※4:アイフル公式公表値。調査期間2025年1月1日〜2月28日、WEBもしくは無人店舗でお申込み後、ご契約いただいたお客様が対象。
\ 在籍確認なし99.1% /
公式サイト:https://www.aiful.co.jp/
SMBCモビット|WEB完結で原則電話・原則郵送物なし!最短15分融資
SMBCモビットはプロミスと同じSMBCグループのカードローンです。
WEB完結を選べば原則電話連絡・原則郵送物なしで借入できる点が特徴です。
| SMBCモビット | |
|---|---|
| 借入金利 (実質年率) | 年3.0%〜18.0% |
| 限度額 | 800万円まで |
| 審査時間 | 最短15分※ |
| 無利息期間 | なし |
| 在籍確認 | 原則電話なし (公表値の記載なし) |
※お申込み時間や審査状況によりご希望にそえない場合があります。
\ カードがコンビニで受け取れる /
公式サイト:https://www.mobit.ne.jp/
レイク|申込時の自宅・勤務先原則連絡なし!最大365日間の無利息期間※あり
レイクはSBI新生銀行グループの消費者金融で、最大365日間の無利息期間※を用意している点が他社にない特徴です。
| レイク | |
|---|---|
| 借入金利 (実質年率) | 年4.5%〜18.0% |
| 限度額 | 1万円〜500万円 |
| 融資時間 | 最短10分※1 |
| 無利息期間 | 最大365日間 または60日間※2 |
| 在籍確認 | 申込時に自宅・勤務先への連絡なし※3 |
注釈
※1:お申込み時間や審査状況によりご希望にそえない場合があります。
※2:他の無利息商品との併用不可。Webでお申込み・ご契約、ご契約額が50万円以上でご契約後59日以内に収入証明書類の提出と当社での登録が完了の方、初回契約日の翌日から無利息。無利息期間経過後は通常金利適用。くわしい貸付条件はこちらもご覧ください。
※3:在籍確認が必要な場合もあります。その際もお客さまの同意なくお電話いたしません。
\ 365日間利息0円!※ /
公式サイト:https://lakealsa.com/
※他の無利息商品との併用不可。初めてのご契約。WEBでお申込み・ご契約、ご契約額が50万円以上(お借入れ額1万円でも可能)で
ご契約後59日以内に収入証明書類の提出とレイクでの登録が完了の方。くわしい貸付条件はこちらもご覧ください。
プロミスの在籍確認に関するよくある質問
- 知恵袋の「在籍確認なかった」という投稿は、公式公表値98%と整合する
- 借入額50万円以下でも在籍確認は実施される
- マイナ保険証は本人確認書類で、在籍確認には会社名が分かる書類が必要
- 転職時は14日以内に届出が必要。届出時の在籍確認再実施もあり得る
まとめ|プロミスの在籍確認は原則電話なし、98%が書類で完了する
- プロミスの在籍確認は原則として勤務先への電話連絡なし
- プロミス公式サイトの公表によると98%電話なしの実績がある
- 在籍確認の電話をなしにしたいなら5つの方法を実践する
- 万が一、職場に電話をかけることになっても11人に1人しかバレない※
- プロミス以外ならアコムが在籍確認の電話100%なし
※当編集部が2026年7月、大手消費者金融5社(アイフル・アコム・プロミス・SMBCモビット・レイク)に過去3年以内に申し込んだ98人に実施した独自アンケートによる
プロミスは公式が「原則、お勤め先にお電話はいたしません」と明言する数少ない大手消費者金融の1つです。98%の申込者が書類確認だけで契約まで進んでいる事実は、不安を抱える方にとって心強い数字といえます。
それでも残り2%に該当することが心配な場合は、本記事で紹介した5つの実践策(書類の鮮明さ・正確な申告・信用情報の事前確認・WEB完結の選択・プロミスコール事前相談)を活用してください。
お申込はプロミス公式サイトから24時間受付しています。 在籍確認について個別に相談したい場合は、プロミスコール(0120-24-0365/平日9:00〜18:00)で事前に書類対応の希望を伝えることもできます。